Stratégie des investisseurs
8 septembre 2026
Retour à la planche à dessin
Abonnez-vous ici pour recevoir l’État du marché par courriel.
- Une fin d’été mouvementée
- Des défis à relever à l’approche de l’automne
- Flux d’actifs : Ne touchez pas au robinet
- Les taux sont alléchants
- Droits de douane 2.0
- Cycle du marché et positionnement du portefeuille
- Conclusion
Une fin d’été mouvementée
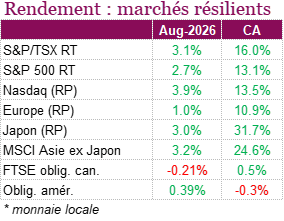
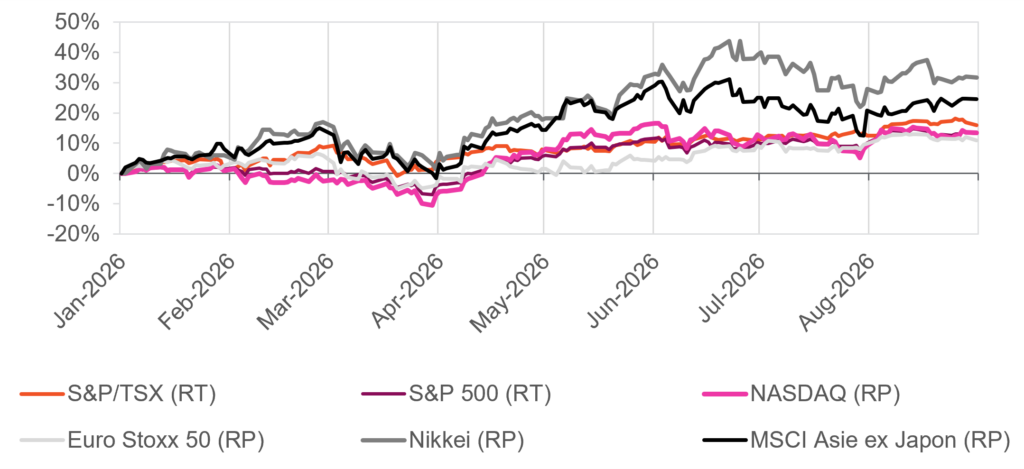
Les marchés boursiers mondiaux ont progressé en août, la résilience de l’activité économique et les solides bénéfices des sociétés ayant pris le pas sur les inquiétudes liées à la hausse des taux d’intérêt, aux tensions géopolitiques et à la flambée des prix de l’énergie. Au Canada, l’indice composé S&P/TSX a progressé de 3,1 % au cours du mois sur la base du rendement total, portant son rendement depuis le début de l’année à 16 %, tandis que l’indice S&P 500 et le Nasdaq ont gagné 2,7 % et 3,9 % respectivement. La vigueur du marché boursier canadien était toutefois très concentrée, alors que huit des onze secteurs du TSX ont enregistré une baisse. Le secteur des matériaux a le plus soutenu le marché, en hausse de plus de 25 %, alors que les cours de l’or progressaient de près de 10 % et que les titres aurifères remontaient d’environ 30 %. Aux États-Unis, les titres technologiques ont de nouveau dominé après la faiblesse observée en juillet, soutenus par une autre saison des bénéfices solide et par la poursuite des investissements dans les infrastructures d’IA. Les titres de semi-conducteurs ont rebondi, tandis que les sociétés de logiciels ont également affiché de bons résultats, alors que leurs solides fondamentaux ont contribué à atténuer les inquiétudes liées aux perturbations potentielles causées par l’IA. Les marchés développés et émergents ont également inscrit des gains; le Japon a profité de la force du secteur technologique et de la faiblesse du yen, tandis que Taïwan s’est démarqué parmi les marchés émergents asiatiques, grâce à l’enthousiasme soutenu pour l’IA et les semi-conducteurs.
L’incertitude commerciale est également revenue au premier plan au Canada après l’échec des négociations avec les États-Unis à la fin du mois. Les États-Unis ont annoncé l’imposition de droits de douane de 50 % sur environ 20 G$ d’exportations canadiennes, ce qui a incité le Canada à riposter en imposant des contre-tarifs douaniers sur environ 20 G$ de produits américains à compter de septembre. Avec des échanges commerciaux de biens et de services de près de 900 G$ entre les deux pays l’année dernière, un différend prolongé représente un risque important pour les perspectives économiques du Canada. Ce conflit complique également les perspectives de politique monétaire de la Banque du Canada, alors que le ralentissement des exportations pourrait peser sur la croissance économique et les droits de douane de représailles contribueraient aux pressions inflationnistes.
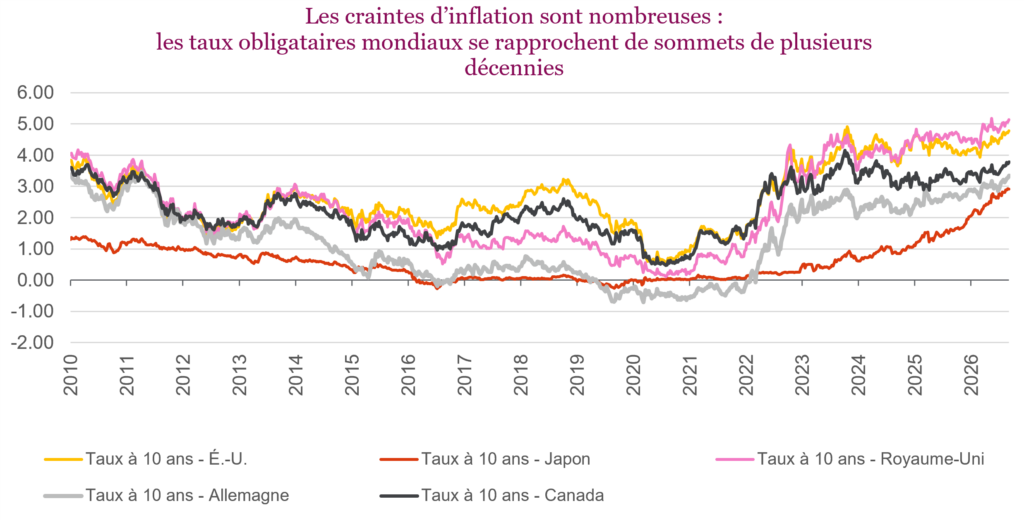
Les marchés des titres à revenu fixe ont dû faire face à un contexte plus difficile, l’inflation persistante, les importants déficits budgétaires, les emprunts publics élevés et les dépenses d’investissements considérables dans l’IA ayant contribué à exercer une pression à la hausse sur les taux d’intérêt à long terme. L’indice des obligations universelles globales FTSE TMX Canada a reculé de 0,21 % en août et affiche maintenant une hausse de seulement 0,45 % depuis le début de l’année, tandis que l’indice général des obligations américaines a progressé de 0,39 % au cours du mois, mais demeure en baisse de 0,31 % depuis le début de l’année. L’inflation reste tenace, alors que les perturbations de l’offre, les droits de douane, la hausse des coûts de l’énergie et la forte demande liée au déploiement des infrastructures d’IA ont accentué les pressions sur les prix. Le président de la Fed, Kevin Warsh, a renforcé les attentes voulant que la politique monétaire reste restrictive, soulignant à Jackson Hole que les récentes données sur l’inflation ne s’étaient pas suffisamment améliorées, et les marchés escomptent maintenant la possibilité de nouvelles hausses des taux. Les taux des obligations souveraines à long terme sont restés élevés dans plusieurs grands marchés, le taux des obligations du Trésor américain à 30 ans ayant brièvement atteint son niveau le plus élevé depuis 2007, tandis que les taux ont également augmenté au Canada, en Europe et au Japon. Avec les taux à long terme près de leurs sommets de plusieurs décennies et les valorisations boursières élevées, les marchés dépendent de plus en plus de la poursuite de la croissance des bénéfices pour justifier les valorisations actuelles. De nouvelles hausses de taux, un différend commercial prolongé entre les États-Unis et le Canada ou une détérioration de la dynamique économique pourraient donc peser sur l’humeur du marché au cours des prochains mois. Nous aborderons plus en détail les droits de douane et les taux dans un instant.
Des défis à relever à l’approche de l’automne
Celui-ci a sans doute de quoi plaire à tout le monde. Les flux d’actifs ont stimulé le marché boursier canadien, ce qui a entraîné une dispersion intéressante : baisse des rendements en dividendes, hausse des taux obligataires, « droits de douane 2.0 » et, pour couronner le tout, nous entrons dans une période saisonnière difficile pour les marchés.
Alors que l’été tire à sa fin, les marchés s’apprêtent désormais à affronter une période plus difficile : la période souvent redoutée de septembre et d’octobre. Pourquoi difficile, personne ne le sait. Après les mois d’été, où les volumes sont traditionnellement plus bas, les investisseurs souhaitent peut-être apporter des changements au retour de leur congé. Peut-être parce que la météo influence quotidiennement le marché américain, et qu’il y aura moins de journées ensoleillées dans les prochains jours. Ne vous alarmez pas trop : il s’agit d’une faible corrélation, et si vous deviez vous y fier, cela reviendrait à investir en fonction des prévisions météorologiques annonçant du soleil pour le lendemain.
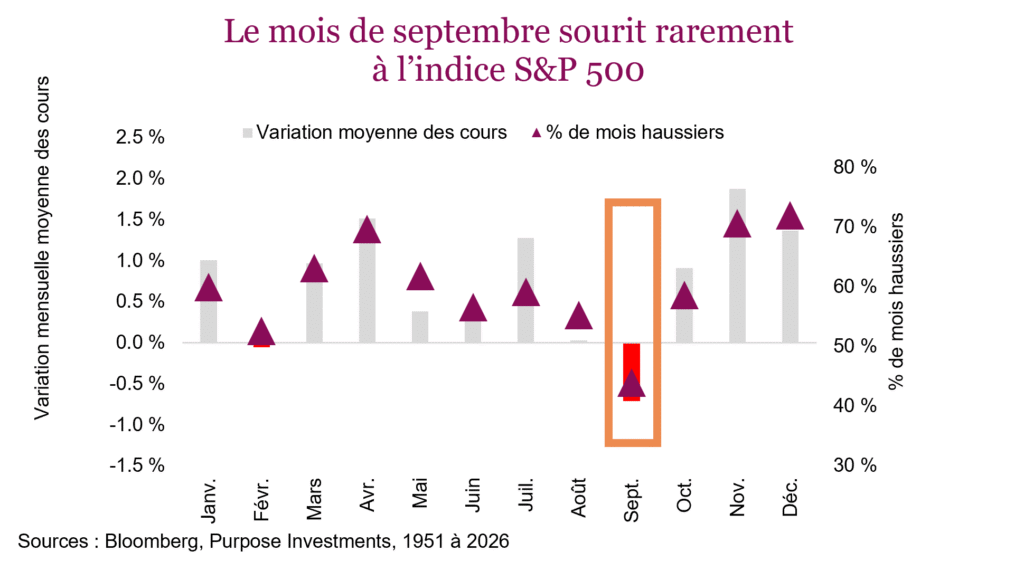
Peu importe la raison, nous entrons dans une période difficile. Par le passé, le mois de septembre a été le pire mois (en moyenne), tant pour le TSX que pour le S&P 500. Les moyennes peuvent cacher plus de choses qu’elles n’en révèlent, mais le pourcentage de mois haussiers et la médiane sont également les plus bas. Le mois d’octobre est assez mouvementé, la dispersion y est plus grande avant l’arrivée de la bien meilleure période de novembre et décembre. L’indice TSX est encore plus malmené durant cette période.
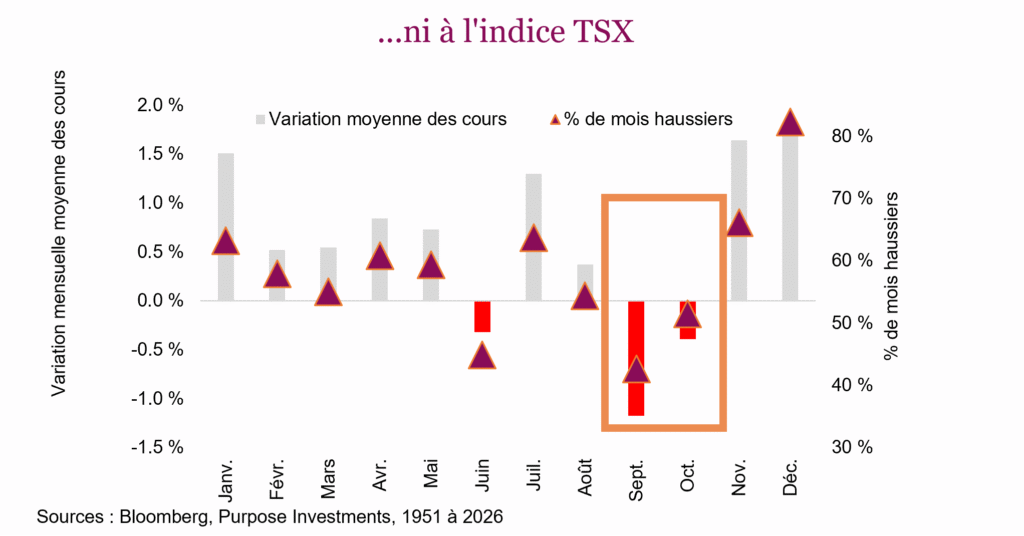
Les élections de mi-mandat aux États-Unis qui approchent viennent compliquer la situation encore davantage. Nous pourrions exploiter ces données à fond, créer des graphiques sympas et citer un tas de moyennes. Convenons plutôt que les marchés traversent actuellement une période plus difficile. Ajoutez à cela une économie florissante, une bulle de l’IA, des taux obligataires trop élevés, le détroit d’Ormuz encore partiellement fermé, des bénéfices exceptionnels et de nouveaux droits de douane… Cela peut sembler terrifiant, mais n’oublions pas que les marchés ont enregistré une hausse respectable depuis le début de l’année et ont inscrit des gains assez impressionnants au cours des deux dernières années. Quelques secousses pourraient survenir alors que le temps commence à changer.
Flux d’actifs : Ne touchez pas au robinet
Peu importe comment on choisit de les mesurer, les rentrées de fonds dans les actions canadiennes ont été nettement supérieures aux tendances à long terme au cours des derniers trimestres. De nombreuses thèses expliquent ces flux. Après des décennies d’augmentation de l’exposition aux actions américaines dans les portefeuilles mondiaux, une tendance légèrement plus équilibrée semble se dessiner, ce qui a fait augmenter les flux d’actifs vers le Canada, l’Europe, l’Asie et les marchés émergents. Nous ne disons pas que l’argent sort des États-Unis, mais un nouveau dollar est un peu plus souvent dépensé à l’extérieur des États-Unis par rapport aux années passées.
Cela s’explique peut-être par l’incertitude politique, les risques de concentration ou simplement par une volonté de diversification. Nos nouveaux dirigeants ou notre indice fortement orienté vers les ressources ont peut-être attiré des flux de capitaux. Peu importe la motivation, cela a vraiment aidé le TSX. D’après les indices de rendement total Bloomberg en dollars canadiens, au cours des deux dernières années, le Canada se classe au premier rang devant les États-Unis, l’Asie, l’Europe et les marchés émergents.
Lorsque vous aurez fini de vous réjouir, ces flux auront un impact intéressant au-delà de la simple hausse de l’indice TSX. Le marché canadien est particulièrement liquide, toutefois, au-delà des 30 principaux titres, il peut falloir un certain temps pour constituer ou liquider une position. En dehors des 60 principaux titres, vous feriez mieux de vous préparer à conserver un titre pendant un certain temps. Par conséquent, lorsque les flux mondiaux augmentent, la majeure partie des dollars sont probablement réorientés vers les sociétés canadiennes à mégacapitalisation (à ne pas confondre avec les sociétés américaines à mégacapitalisation – une tout autre catégorie).
C’est évident dans le graphique ci-dessous. Pour les membres de l’indice TSX 60, qui ont tous une capitalisation assez élevée, le graphique compare les résultats du quartile inférieur (petites capitalisations) à ceux du quartile supérieur (grandes capitalisations). Cette divergence s’est véritablement accentuée en 2026, à mesure que les flux entrants dans le marché canadien augmentaient.
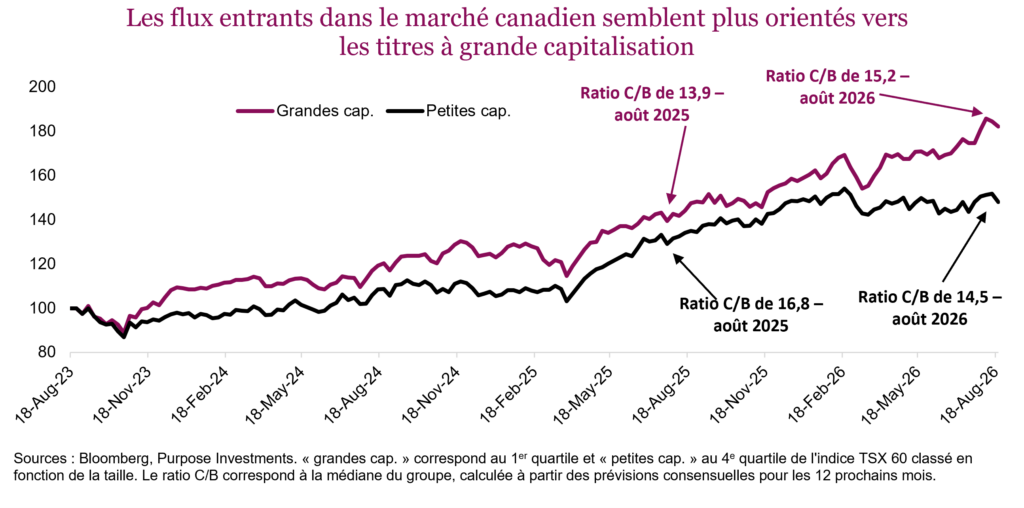
Alors, si vous êtes convaincu que l’afflux croissant de capitaux vers les actions canadiennes, provenant tant d’investisseurs internationaux que nationaux, va se poursuivre, misez sans hésiter sur ces mégacapitalisations canadiennes! Il s’agit principalement des banques, de Shopify, des entreprises de transport ferroviaire, des grandes sociétés aurifères et des plus grandes sociétés énergétiques et de pipelines. Par ailleurs, si le débit du robinet diminue, cela poserait problème. Même s’il est impossible de le chiffrer, la récente hausse des cours est probablement soutenue en bonne partie par ces flux d’actifs constants.
Par ailleurs, le plus petit groupe semble offrir une meilleure valeur. N’oubliez pas que ce petit groupe figure tout de même parmi les 60 plus grandes sociétés canadiennes sur le plan de la taille, avec des capitalisations boursières allant de 8 G$ à 35 G$. Le ratio C/B prévisionnel médian pour le quartile « grand » est passé de 13,9 à 15,2, tandis que celui du quartile « petit » a reculé de 16,8 à 14,5.
Les taux sont alléchants
Les taux obligataires ont augmenté de façon constante ces derniers mois – cette tendance est mondiale et touche l’ensemble de la courbe. Les taux à court terme ont bondi en raison des prévisions d’une politique monétaire de plus en plus restrictive de la banque centrale, tandis que les taux obligataires ont atteint des niveaux inégalés depuis près de deux décennies. Le taux de l’obligation canadienne à 30 ans se situe à des niveaux qui n’avaient plus été observés depuis 2009, et le taux de l’obligation japonaise à 30 ans est désormais identique au nôtre. Ce n’est pas attribuable à un seul facteur. La hausse des prévisions d’inflation, la forte croissance économique et l’augmentation de la dette souveraine constituent les explications habituelles, tandis que l’éviction de la dette publique en raison des émissions massives d’obligations de centres de données à très grande échelle représente un élément nouveau. Quelle que soit la composition, le profil de l’acheteur marginal a changé. Les détenteurs d’obligations d’État peu sensibles aux prix cèdent la place à ceux qui y sont sensibles, et ces derniers exigent d’être compensés.
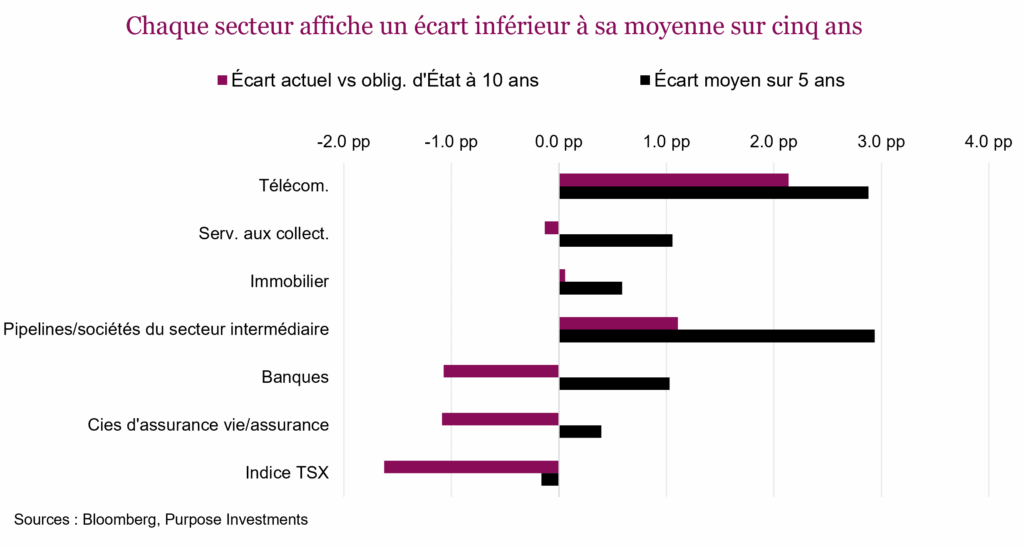
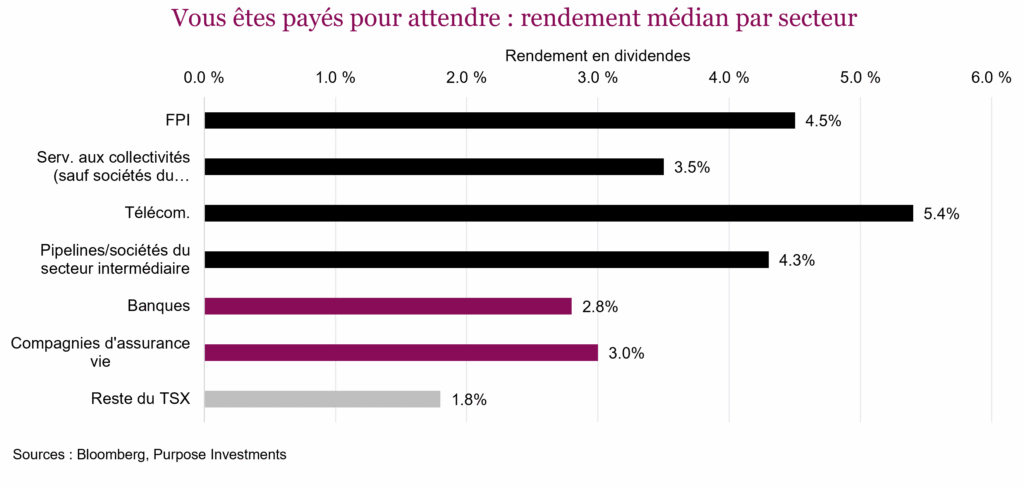
Les taux obligataires influencent pratiquement tous les autres marchés. Du côté des actions, les titres de croissance à long terme en subissent les conséquences, tout comme les « substituts obligataires » défensifs, jugés plus sûrs. Pour la première fois depuis près d’une décennie, les titres canadiens de services aux collectivités rapportent moins que les obligations du gouvernement canadien à 10 ans (3,62 % contre 3,76 %). Avec le recul, cela ne s’est produit que 2,2 % des séances boursières depuis 2017. Le graphique ci-dessous présente certains secteurs boursiers et leur écart de rendement par rapport à l’obligation canadienne à 10 ans. Lorsque l’option « sans risque » procure un rendement supérieur à celui d’un titre de services aux collectivités, il vaut peut-être la peine de la réévaluer sous l’angle de la répartition de l’actif (les guillemets ont été ajoutés autour de « sans risque », car la plupart des investisseurs ne considèrent probablement pas les obligations d’État comme sans risque, compte tenu de leur rendement récent). Ces écarts entre les taux de rendement des titres à dividendes et les taux obligataires ne se sont pas resserrés parce que les dividendes ont diminué, mais parce que le taux de rendement de l’option sans risque a été réévalué alors que les marchés boursiers remontaient. Chacun des secteurs à rendement élevé se situe désormais dans le quartile inférieur de son écart de rendement sur la décennie. L’immobilier constitue la seule exception. Il s’agit du seul secteur où le rendement des dividendes a augmenté au cours de la dernière année. Nous n’augmentons pas notre exposition aux titres à revenu fixe, puisque nous l’avons déjà fait plus tôt cet été, et nous continuons de surveiller un nouveau point d’inflexion des marchés obligataires. C’est du côté des actions que les choses deviennent plus intéressantes.
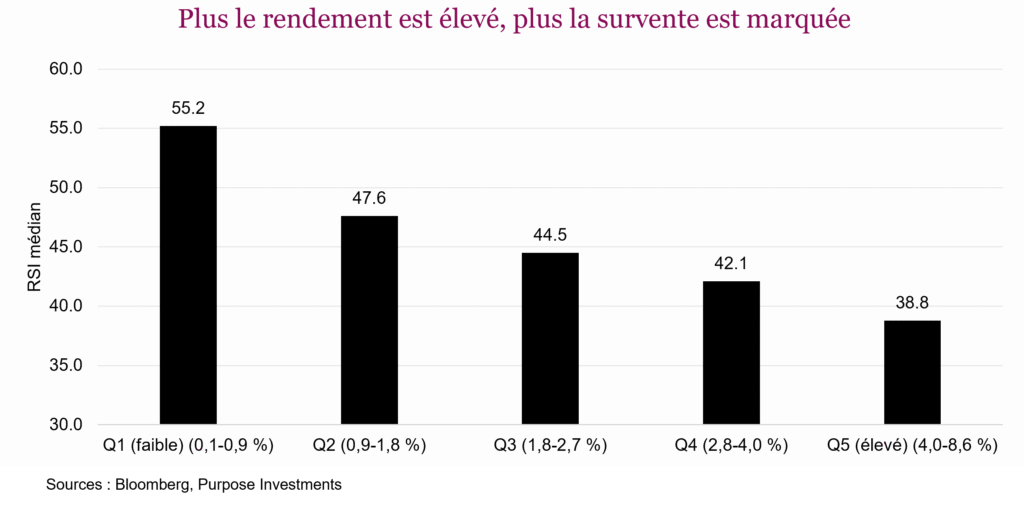
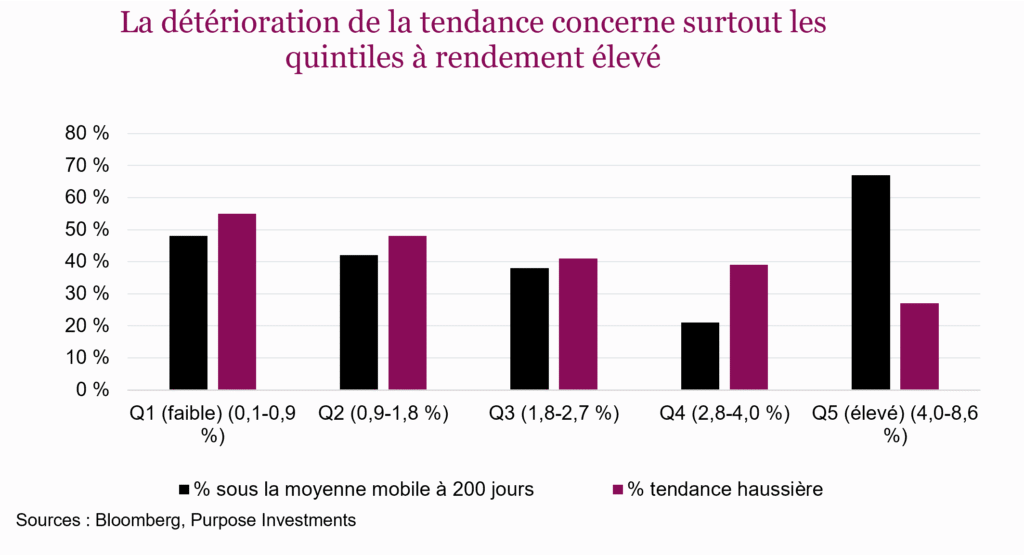
Si l’on s’en tient exclusivement aux actions, la récente baisse observée dans les secteurs très sensibles aux taux d’intérêt retient notre attention. Éviter ou sous-pondérer des secteurs tels que les services aux collectivités, les pipelines et les FPI s’est avéré être un bon choix. À notre avis, la récente réévaluation des cours et la légère hausse des rendements en dividendes les ont rendus plus attrayants. Au cours du dernier mois, le marché a procédé à des ventes massives d’actifs à revenu. Si l’on divise l’indice TSX en quintiles en fonction du rendement en dividendes, ce sont les titres offrant les rendements les plus élevés qui ont été les plus durement touchés. Le RSI médian du quintile supérieur frôle la zone de survente technique, la proportion de titres affichant une tendance haussière s’est effondrée, et c’est le seul quintile où les titres se négocient sous leur moyenne mobile sur 200 jours. Désolé pour l’analyse un peu technique. Les secteurs des services aux collectivités et les FPI ont chuté, tandis que les banques et les compagnies d’assurance vie se situent à l’autre extrémité du spectre. Notre intérêt ne s’explique certainement pas par la tendance du marché; il s’agit plutôt d’une stratégie à contre-courant axée sur la valeur relative. Lorsque les ventes sont généralisées et dictées par des facteurs plutôt que par les fondamentaux, elles risquent fort d’entraîner des distorsions de prix à l’échelle des entreprises.
Après plus de trois années de rendements très élevés, il est extrêmement difficile de trouver des actions à fort potentiel de plus-value. Les valorisations des titres sensibles aux taux d’intérêt sont plus attrayantes que récemment, mais elles ne sont certainement pas bon marché en termes absolus. Seules les sociétés de télécommunications semblent sous-évaluées par rapport aux données historiques et procurent un rendement supérieur à leur moyenne sur dix ans. Le rendement de l’indice TSX étant désormais inférieur à 2 %, les sociétés de qualité offrant des rendements intéressants et des valorisations raisonnables se font rares. C’est pourquoi la valeur relative et le rendement relatif sont importants. Les banques, les compagnies d’assurance vie et les producteurs d’énergie canadiens se situent à des niveaux records ou presque, bien supérieurs à leurs moyennes mobiles à long terme, et affichent des valorisations élevées. Comparons cela à la réévaluation soudaine des titres sensibles aux taux d’intérêt, qui semblent soudainement relativement attrayants. Ils ne sont pas bon marché, mais les cours sont plus normaux que ceux du reste du marché. La relativité compte.
Les investisseurs axés sur les dividendes pourraient envisager de se tourner vers des titres plus sensibles aux taux d’intérêt, en privilégiant les retardataires. Cependant, le risque pour le marché est clair : si le resserrement du marché de l’emploi entraîne une nouvelle hausse des salaires, la remontée des obligations n’aura jamais lieu et les écarts de taux se normaliseront plutôt en raison d’une baisse des prix. Jusqu’à présent, les données observées vont dans le sens contraire, les attentes inflationnistes restant bien ancrées malgré le ton plus ferme adopté par la banque centrale, mais c’est le scénario que nous surveillons de près. Nous ne prévoyons pas que les taux d’intérêt atteindront un sommet. Toutefois, les taux ayant atteint des sommets cycliques et se rapprochant des niveaux où ils ont atteint leur plafond à plusieurs reprises au cours des dernières années, cette stratégie nous semble intéressante du point de vue du rapport risque/rendement. Il n’y a pas de mal non plus à ajouter une exposition défensive, à faible bêta, avant une période traditionnellement faible. Il ne s’agit pas d’un repositionnement majeur, mais plutôt d’un léger changement d’orientation pour profiter de la faiblesse. Les taux plus élevés sont alléchants et nous commençons à être tentés.
Droits de douane 2.0
Les marchés sont d’énormes machines à apprendre, ou peut-être est-ce plutôt les investisseurs qui ne cessent d’apprendre. Rappelons-nous les premières émeutes dans les rues d’Athènes qui ont marqué le début de la crise de la dette européenne en 2010. Les marchés ont chuté alors que nous assistions à des affrontements entre des citoyens en colère et des rangées de policiers. Un mois plus tard, des émeutes ont de nouveau éclaté, mais les marchés n’y prêtaient plus attention. Des surprises vont secouer les marchés, comme l’annonce de la faillite de la Grèce, qui l’a obligée à réduire ses dépenses. Si un événement est moins surprenant, la réaction du marché est souvent plutôt modérée. Cependant, les répercussions à long terme, qui prennent plus de temps à se faire sentir, sont souvent négligées et ont des conséquences plus durables.
Le TSX a réagi très négativement aux droits de douane inattendus imposés le Jour de la Libération en 2025, mais a réagi avec modération à la dernière escalade tarifaire. Les marchés ont peut-être compris qu’une escalade est souvent suivie d’une désescalade, comme ce fut le cas dans la chaîne d’événements de 2025. Ou bien les marchés sont-ils simplement devenus insensibles aux droits de douane, à l’image de la deuxième vague d’émeutes à Athènes? Le plus grand défi résidera dans les répercussions à long terme, à mesure que l’économie canadienne s’adaptera à une plus grande incertitude en matière de politique commerciale et à un commerce davantage orienté est-ouest plutôt que simplement vers le sud.
Nous ne savons pas si ce différend va s’apaiser ou si le Canada va rebaptiser le lac Érié « lac Windsor ». À l’heure actuelle, selon certaines projections d’économistes, cette escalade pourrait entraîner une baisse de 0,3 % du PIB. Ce n’est pas génial, mais c’est loin d’être aussi catastrophique que les prévisions initiales établies après le Jour de la Libération. Comme nous avons tendance à nous concentrer davantage sur les marchés, nous craignons que cette réaction modérée ne soit en fait trop modérée.
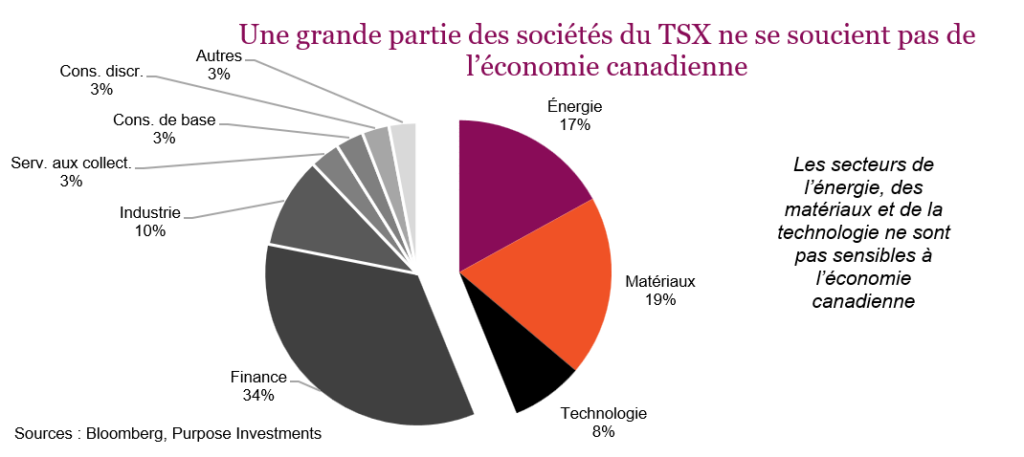
Nous sommes effectivement plutôt prudents à l’égard du marché boursier canadien, et nous l’étions avant cette dernière escalade tarifaire en raison surtout des solides gains déjà enregistrés et des valorisations élevées. Les répercussions d’une hausse des droits de douane constituent un risque supplémentaire, mais il faut garder à l’esprit que la plupart des sociétés du TSX ne se soucient pas vraiment de l’économie canadienne. Les secteurs de l’énergie, des matériaux et de la technologie suivent pour la plupart une voie bien différente. De plus, une partie des sociétés des secteurs de l’industrie et de la finance sont davantage orientées vers les États-Unis.
L’escalade des tensions commerciales est un facteur négatif, mais on n’a pas vraiment constaté de perturbations sur le marché boursier qui justifieraient de s’en inquiéter ou de s’en réjouir. En attendant, espérons une désescalade, tout en reconnaissant que l’incertitude politique est une réalité avec laquelle nous devrons probablement composer.
Cycle du marché
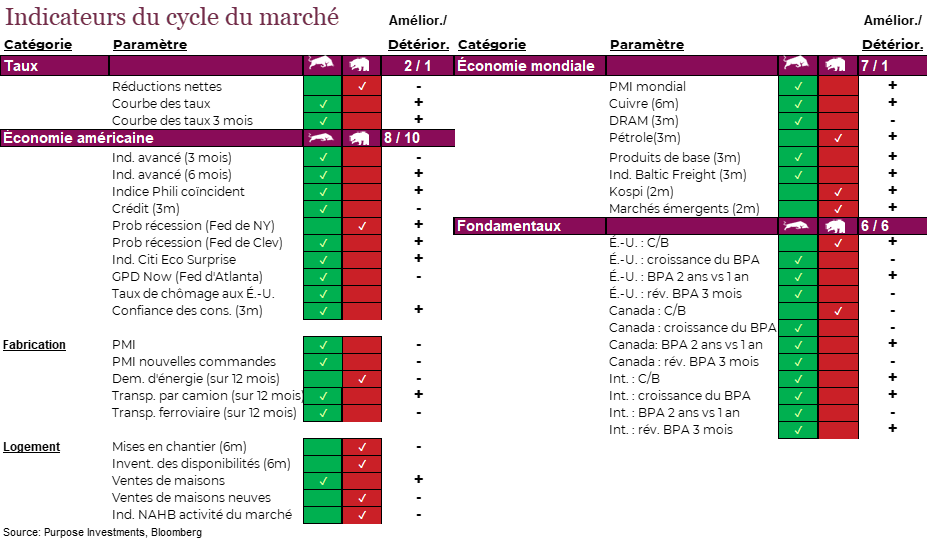
La volatilité quotidienne du marché continue d’être influencée par l’actualité macroéconomique. Commentaires de la Fed, fluctuations de l’enthousiasme lié à l’IA, détroit d’Ormuz, droits de douane, etc. Derrière tout ce remue-ménage se cachent les fondamentaux de l’économie et des marchés, qui demeurent solides. Le secteur manufacturier mondial continue de s’améliorer, soutenu par le déploiement des infrastructures d’IA. Comme il s’agit de composantes cycliques de l’économie mondiale, elles contribuent à stimuler la croissance des bénéfices.
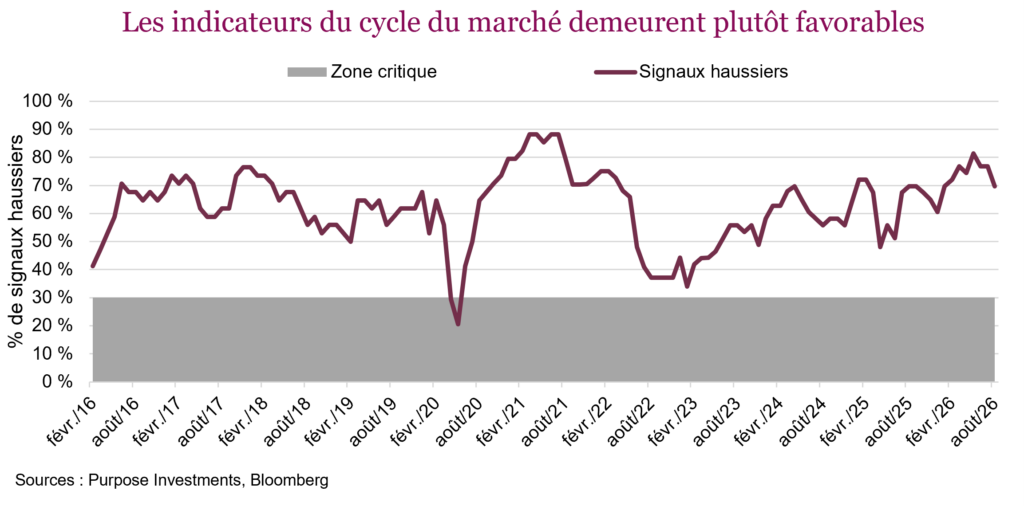
Une économie en bonne santé et de solides bénéfices constituent une puissante combinaison. La récente baisse des indicateurs du cycle du marché, à partir d’un niveau élevé, est en grande partie attribuable au secteur de l’habitation. Comme le secteur de l’habitation est l’un des segments de l’économie les plus sensibles aux taux d’intérêt, sa faiblesse n’est pas étonnante compte tenu des taux obligataires.
L’un des risques pour ce marché est le consommateur, plus précisément le consommateur américain. Comme nous l’avions promis le mois dernier, vous trouverez ci-dessous nos indicateurs de la consommation qui, par le passé, ont souvent signalé un renversement de tendance dans les dépenses de consommation. Quatre indicateurs baissiers et trois indicateurs haussiers, c’est un peu inquiétant, mais ça ne constitue pas pour autant un signal d’alarme. Ce ratio est resté inchangé au cours des trois derniers mois. Le marché boursier, les prix des maisons et le nombre de demandes d’assurance-emploi sont encourageants. Les indicateurs avancés, les prêts, la confiance et les prix du pétrole ne le sont pas. Les indicateurs sont restés assez stables, quatre contre trois, pendant la majeure partie de l’année dernière. Si l’on se fie à certains de nos indicateurs de consommation les plus réactifs, notamment les dépenses par carte et les catégories de dépenses plus influencées par les consommateurs aisés, le consommateur semble bien se porter.
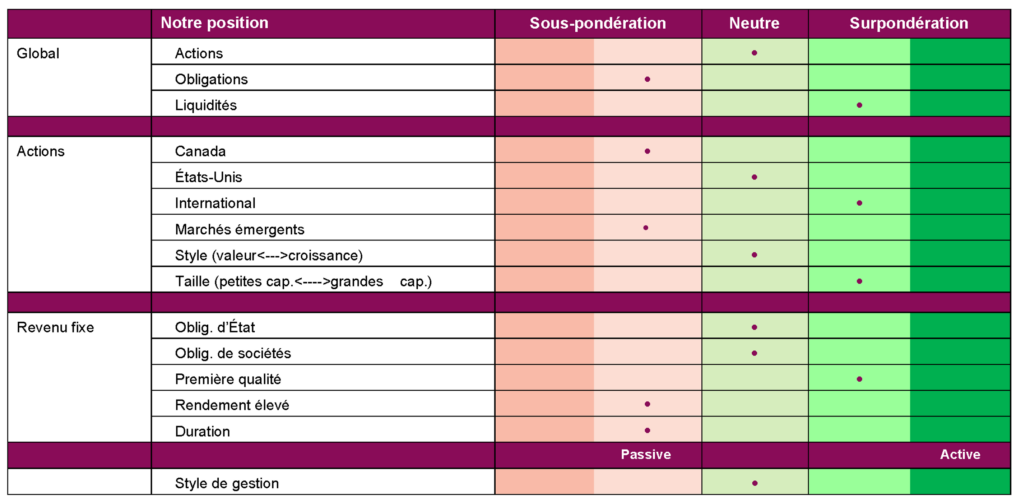
Positionnement du portefeuille
Conclusion
Nous sommes conscients que ces manchettes peuvent paraître plutôt alarmantes : guerre, droits de douane, tentative de changement de nom d’un lac, etc. Ce qui fait moins la une, c’est la bonne santé de l’économie mondiale et les solides résultats qui permettent aux marchés d’enregistrer de solides rendements. Nous ne savons pas vraiment ce qui pourrait tout chambouler, nous avons quelques idées, mais cela pourrait aussi être une surprise totale. Néanmoins, après des gains exceptionnels, nous continuons d’adopter une approche plus défensive.