L’État du marché
14 septembre 2026
Au-delà des manchettes sur les taux
Abonnez-vous ici pour recevoir l’État du marché par courriel.
Le fait que le coût du service de la dette publique avoisine les 2 000 milliards de dollars expliquerait-il pourquoi les taux montent? La menace d’une crise de la dette publique est-elle en train de se concrétiser? Analysons cela de plus près.
Les taux obligataires sont en hausse et le taux des bons du Trésor américain à 10 ans se rapproche des 5 %. Les taux canadiens ne sont pas loin derrière. Dans une perspective à long terme, cela place les taux près de la limite supérieure observée depuis plus de quatre ans. Plusieurs facteurs contribuent à cette hausse des taux. Un sondage récent de Bloomberg met en évidence les quatre principales raisons données par les répondants, par ordre d’importance :
- Accélération de l’inflation
- Hausse de la prime de terme/préoccupations budgétaires
- Émissions massives de dette par les centres de données à très grande échelle
- Attentes à l’égard des taux de la Fed
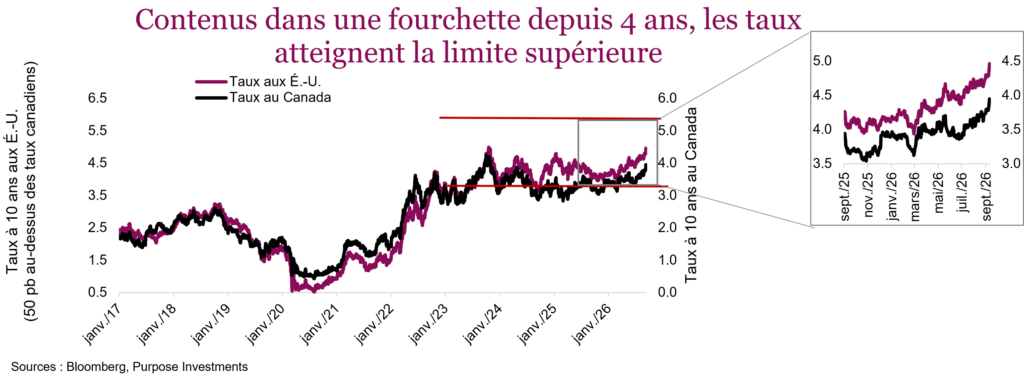
Examinons-les séparément. L’inflation n’a pas disparu, et même si elle a considérablement diminué par rapport à son niveau d’il y a quelques années alors que l’économie se remettait des répercussions de la pandémie de COVID-19, elle reste une menace. En revanche, la croissance des salaires s’est normalisée, et l’IPC de base aux États-Unis et l’inflation des services ont ralenti. Ce qui est plus préoccupant, c’est le prix du diesel qui dépasse les 6 $ le gallon aux États-Unis, alors que la perturbation des approvisionnements transitant par le détroit d’Ormuz garde les prix de l’énergie à un niveau élevé. À cela s’ajoute l’impact progressif des droits de douane. L’inflation pourrait s’accélérer à mesure que les prix de l’énergie se répercutent sur l’économie, mais il est encore trop tôt pour s’alarmer.
Pour l’instant, ce sont les préoccupations budgétaires qui retiennent l’attention. Nul doute que la société a basculé dans une ère de dépenses massives; je ne me souviens même plus de la dernière fois où on a prononcé le mot « austérité ». L’économie mondiale se porte très bien et pourtant, les gouvernements partout dans le monde ressentent le besoin de dépenser de plus en plus. La dernière décennie d’assouplissement quantitatif a conduit à des dépenses budgétaires effrénées, qui ont encore augmenté durant la pandémie de COVID-19. Peu importe le problème, la solution est toujours la même : dépenser davantage. Craignant de perdre le contrôle du Congrès lors des élections de mi-mandat, le gouvernement américain envisage de verser 5 000 $ à chaque citoyen (pas moins de 1 000 milliards $ au total). Au Canada, où l’on s’inquiète des répercussions des droits de douane, la solution consiste à accroître les dépenses budgétaires pour soutenir les entreprises. Sans dire qu’il s’agit d’une mauvaise politique (nous ne sommes pas politiciens), dépenser aux premiers signes de difficulté est maintenant devenu la norme à l’échelle mondiale.
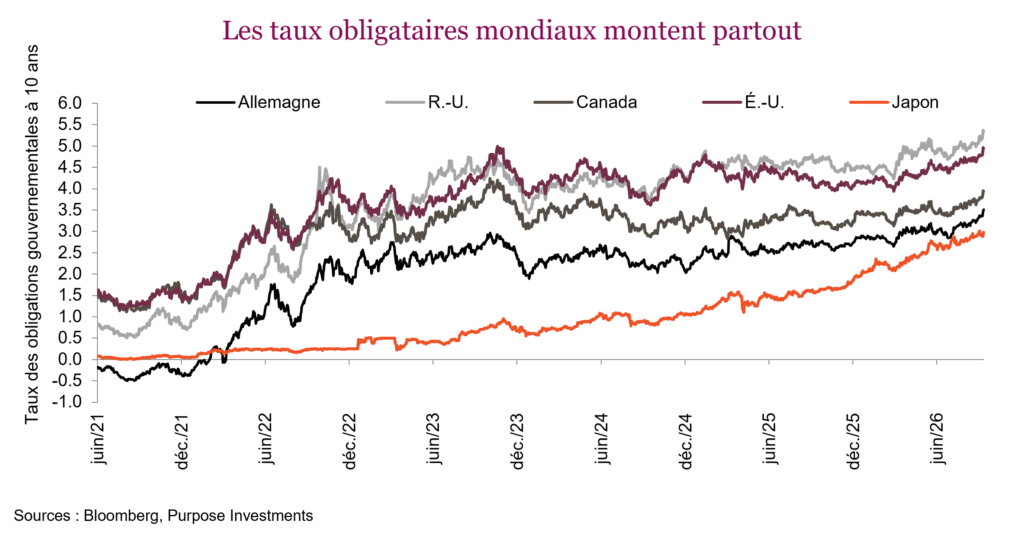
Si ce sont les risques liés à la viabilité des dépenses publiques qui font augmenter les taux, comment expliquer qu’ils augmentent partout dans le monde? On peut affirmer sans se tromper que la situation budgétaire et de la dette au Canada est bien meilleure que celle de nos voisins du Sud, pourtant nos taux augmentent aussi. Même chose en Allemagne où la situation budgétaire est encore meilleure. Si la viabilité budgétaire était le véritable enjeu, ne devrait-on pas observer une plus grande divergence dans l’évolution des taux obligataires selon la santé budgétaire relative des pays? Nous y reviendrons dans un instant.
Construire des infrastructures d’IA coûte cher. Or, après avoir financé une grande partie de la phase initiale avec leurs liquidités actuelles, les centres de données à très grande échelle se tournent de plus en plus vers les marchés de la dette. Les montants sont assez impressionnants. L’effet d’éviction de la dette est un concept économique selon lequel une émission excessive de titres de dette évince les autres émetteurs, qui doivent alors offrir un taux plus élevé pour attirer les acheteurs. Il est vrai que les centres de données à très grande échelle émettent de plus en plus de titres de dette, mais on est encore très loin des émissions des gouvernements. De plus, il semble y avoir un réel intérêt de la part des investisseurs à participer à ce développement de l’IA. Il se peut que les centres de données à très grande échelle et les gouvernements créent une concurrence croissante pour le capital, mais compte tenu de l’abondance de liquidités à l’échelle mondiale, nous ne pensons pas que ce facteur joue un rôle déterminant à l’heure actuelle.
La BCE vient de relever ses taux, et après la publication des chiffres de l’IPC américain la semaine dernière, le marché des contrats à terme anticipe désormais une hausse des taux par la Fed le 16 septembre; on s’attend à ce que la Banque du Japon fasse de même le 18 septembre. Cela contribue certainement à la hausse des taux obligataires à l’échelle mondiale, mais pour de bonnes raisons. L’inflation est en légère hausse et la croissance économique est vigoureuse. Ces conditions justifient une hausse des taux d’intérêt et des taux obligataires légèrement plus élevés. Le PIB nominal aux États-Unis a progressé à un rythme annualisé de 6,6 % au deuxième trimestre. Des taux plus élevés dans un contexte de croissance du PIB n’ont rien d’inhabituel.
Un autre facteur dont on a peu parlé, ce sont les opérations de portage. Les opérations de portage misent sur les différentiels de taux d’intérêt et elles étaient beaucoup plus répandues par les années passées. L’une des principales stratégies consistait à emprunter au Japon, où les taux d’intérêt sont plus bas, et d’investir le produit dans des marchés où les taux d’intérêt sont plus élevés, comme aux États-Unis. Bien que moins répandues, les opérations de portage mobilisent encore d’importants capitaux. Cependant, au cours du dernier mois, nous avons noté une forte appréciation du yen japonais en raison des interventions du gouvernement et des attentes croissantes de hausse des taux d’intérêt. Lorsque la partie passif des opérations de portage (en yens) s’apprécie, cela nuit à la rentabilité. Un certain nombre de positions risquent donc d’être dénouées, ce qui mènera à des ventes de bons du Trésor américain et fera augmenter les taux. C’est un autre facteur qui a contribué à la hausse des taux.
Pour revenir à la question de la viabilité financière, la solution préconisée il y a 25 ans n’est pas très différente de celle d’aujourd’hui. Il ne fait pas de doute qu’une crise de la dette se profile à l’horizon – cela fait partie du cycle d’endettement – et le risque est plus important qu’en 2001. Les niveaux d’endettement sont nettement plus élevés, même par rapport à une économie beaucoup plus développée. La situation démographique pose également davantage de défis, et les politiques responsables sur le plan financier se font rares.
Il n’existe aucun signal fiable permettant de savoir quand cela pourrait réellement devenir un problème : ni le ratio de la dette au PIB, ni le rapport entre les paiements d’intérêt et les dépenses militaires. La dette devient un problème lorsqu’on n’arrive plus à la renouveler à l’échéance ou à lancer de nouvelles émissions, soit à partir du moment où les acheteurs se font plus rares. C’est ce qui forcera un changement de politique et donc une réduction des déficits ou de la dette, ce qui ne sera pas une partie de plaisir.
Notre stratégie : selon nous, cette crise de la dette ne commencera pas au Canada, ni même aux États-Unis, malgré un endettement très élevé, compte tenu des nombreux leviers et outils dont dispose un système financier aussi développé pour, disons, repousser le problème à plus tard. C’est d’ailleurs ce qu’a fait le Royaume-Uni lors de la crise des obligations qui a secoué le pays il y a quelques années. Nous pensons que la crise de la dette commencera plutôt dans les économies plus fragiles, qui sont moins bien outillées. Voilà où se trouve le risque.
Ce sera peut-être dans 5 ans, ou dans 10 ou 25 ans. Les optimistes prétendent que la productivité et la croissance économique pourraient sauver la mise, mais nous en doutons. Les dépenses des gouvernements augmenteront d’autant. La bonne nouvelle, c’est que ces taux plus élevés permettent de placer facilement les émissions obligataires. Des adjudications de titres à 10 et 30 ans ont eu lieu la semaine dernière; les taux ont certes atteint le haut de la fourchette, mais ces taux un peu plus élevés ont fait augmenter le taux de couverture (autrement dit il y avait beaucoup d’acheteurs).
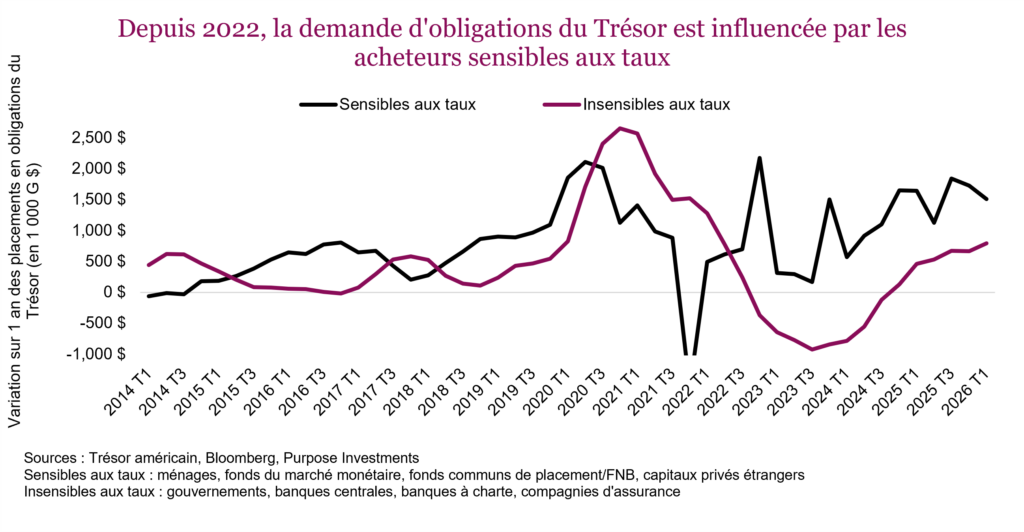
Les investisseurs en obligations sont devenus plus sensibles aux taux, et les taux plus élevés attirent davantage les acheteurs. À l’inverse, des taux plus bas incitent les investisseurs à se tourner vers d’autres placements. C’est l’un des facteurs qui ont contribué à garder les taux obligataires dans la même fourchette depuis plus de quatre ans. Cela pourrait changer, mais comme les taux se situent dans le haut de la fourchette, on note déjà une augmentation des achats d’obligations par l’intermédiaire des FNB.
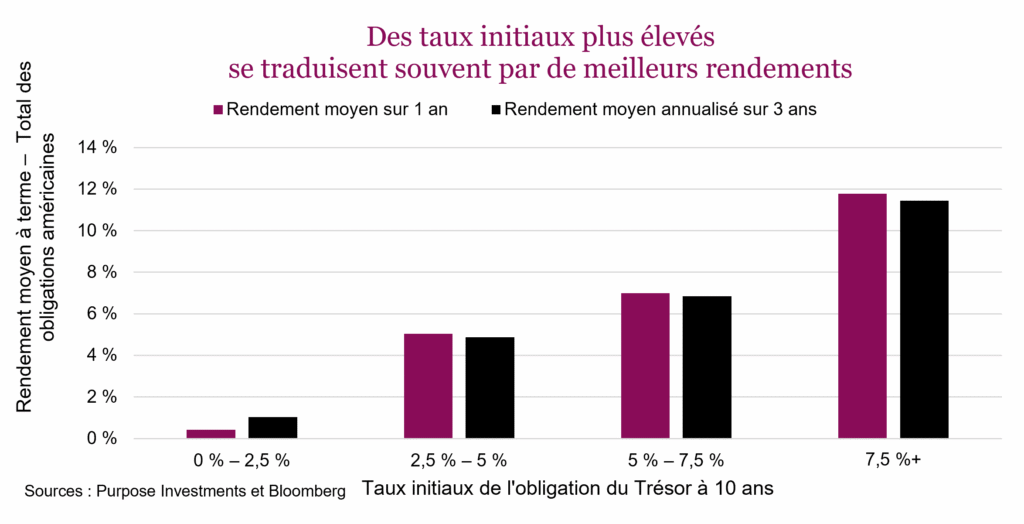
Un dernier aspect positif de ces taux plus élevés : ils augmentent les attentes de rendement pour les obligations. La vérité c’est que depuis 50 ans, le meilleur indicateur du rendement futur du marché obligataire, c’est le niveau des taux de départ. Si l’on regroupe les taux de l’obligation du Trésor à 10 ans en différentes fourchettes, on constate que plus le taux de départ est élevé, plus le rendement moyen à terme est élevé sur des périodes de 1 an et 3 ans. On n’aime peut-être pas voir des taux initiaux aussi élevés, mais après les rendements devraient être plus satisfaisants.
Conclusion
L’inflation, les déficits, une croissance économique soutenue, la concurrence pour le capital et la politique de resserrement monétaire des banques centrales ont tous contribué à faire grimper les taux. Notre sous-pondération en obligations doublée d’une durée légèrement plus courte nous rassure. Toutefois, ces taux plus élevés ont augmenté l’attrait des obligations. Acheter des obligations lorsque le taux à 10 ans était à 4 % était une mauvaise idée – à 5 %, ce n’est plus du tout la même chose et c’est peut-être même une bonne idée si la croissance économique ralentit ou si les hausses de taux redonnent confiance dans la détermination des banques centrales à lutter contre l’inflation.
Rien ne dit que les taux ne vont pas augmenter davantage, mais investir consiste à soupeser le risque et le rendement, et le rapport risque-rendement s’est amélioré avec la hausse des taux.