L’État du marché
28 septembre 2026
La pression monte
Abonnez-vous ici pour recevoir l’État du marché par courriel.
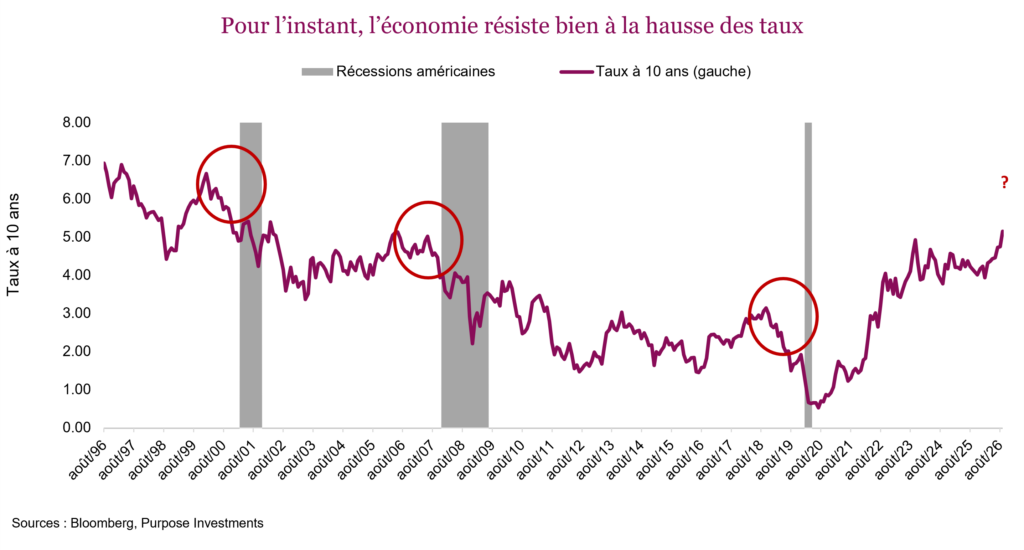
La semaine dernière, nous n’avons pas parlé des taux, et regardez ce qui s’est passé : ils n’ont cessé de progresser. Le taux de l’obligation du Trésor américain à 10 ans a même dépassé les 5,2 % – une hausse de 50 pb en un mois – alors qu’il était encore inférieur à 4 % pas plus tard qu’en février. On pourrait penser qu’une telle hausse des taux pèserait sur le marché boursier, mais ce n’est pas (ou pas encore) le cas, l’indice S&P 500 se maintenant près de ses sommets records.
Si l’inflation galopante, les faibles adjudications d’obligations, la confiance envers la banque centrale ou les préoccupations budgétaires étaient le principal facteur à l’origine de la hausse des taux obligataires, on observerait probablement une faiblesse du marché boursier. Et bien que tous ces facteurs aient probablement joué un rôle, la hausse des taux semble principalement attribuable à une économie en surchauffe (c’est-à-dire qui connaît une croissance rapide). Le PIB est la mesure de référence de l’activité économique, mais les données officielles sont publiées avec un retard important, soit environ trois semaines après la fin du trimestre. Afin de rendre compte plus rapidement de l’activité économique, la Banque fédérale d’Atlanta a mis au point l’indice GDPNow, qui met à jour les données au fur et à mesure qu’elles sont publiées tout au long du trimestre.
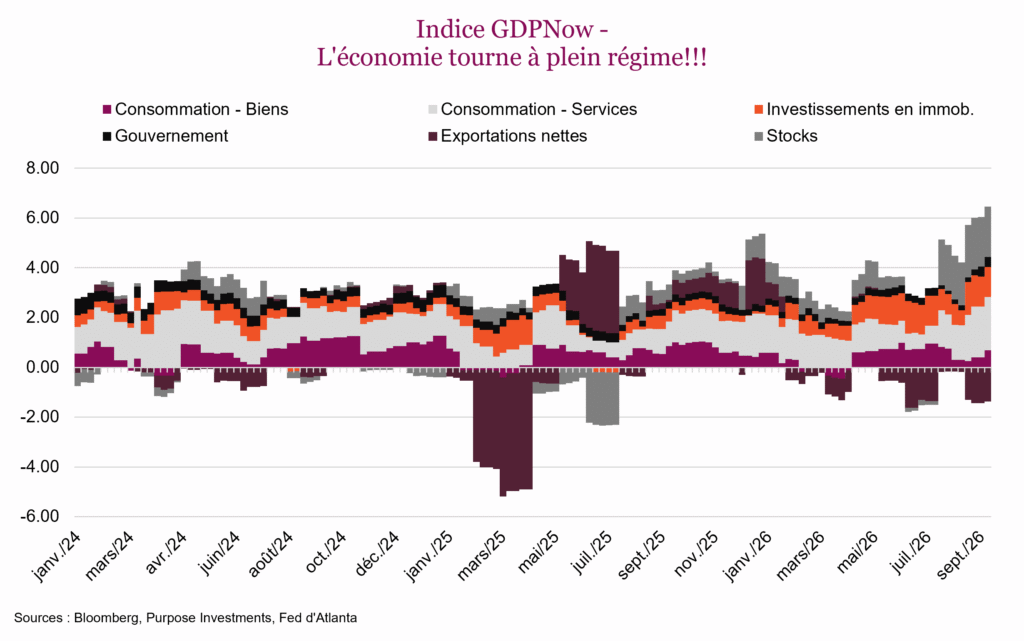
L’indice GDPNow a connu une forte hausse et, comme vous pouvez le constater dans les graphiques ci-dessous, les principaux moteurs de cette croissance, à savoir les dépenses de consommation, ont continué de progresser, principalement dans le secteur des services. Les investissements en immobilisations (en orange) — soit l’ensemble des investissements non résidentiels des entreprises – sont assez importants, et les investissements résidentiels ont un impact légèrement négatif. Les dépenses liées aux centres de données se concentrent dans le secteur non résidentiel. Et puis il y a les stocks, qui ont un effet positif.
Que représentent les stocks dans les données du PIB? Le PIB (produit intérieur brut) est un indicateur de la production d’un pays, mais bon nombre des données utilisées reposent sur les ventes finales. Par conséquent, si un pays produit plus qu’il ne vend, la hausse des stocks qui en résulte doit être ajoutée au PIB. Cela peut être une bonne nouvelle lorsque les sociétés augmentent leur production en prévision d’une hausse de la demande. Ou cela peut être mauvais signe si les stocks s’accumulent lorsque la demande diminue et que la production ne s’est pas ajustée. Compte tenu de la forte demande, c’est probablement la première hypothèse qui est la bonne. Revenons maintenant au marché.
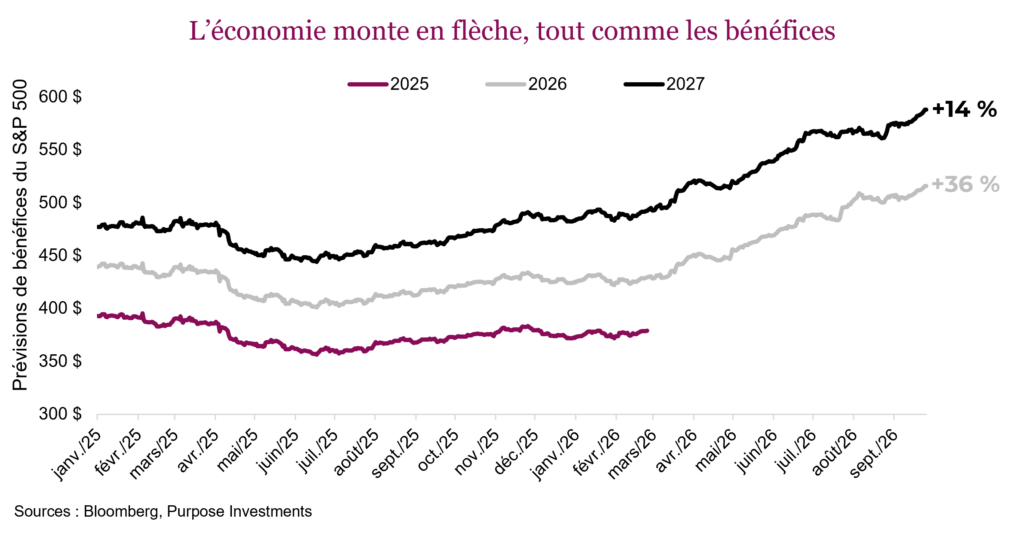
La hausse des taux obligataires, attribuable aux données économiques solides, n’est pas une mauvaise chose, car l’activité économique plus soutenue contribue sans doute à la croissance des bénéfices. La hausse des bénéfices a joué un rôle déterminant dans la résilience des marchés boursiers face à la hausse des taux, à l’augmentation des prix du pétrole et à l’intensification des tensions géopolitiques. Avec deux rondes de résultats déjà derrière nous et deux autres à venir en 2026, les bénéfices semblent en voie d’enregistrer une hausse spectaculaire de 36 %. Une telle croissance des bénéfices confère au marché une grande résilience. Et la saison des bénéfices du troisième trimestre, qui débutera dans quelques semaines, devrait encore être positive, compte tenu de la tendance stable par rapport au dernier trimestre.
Ne vous y trompez pas : la hausse des taux a des répercussions. C’est à peu près là que les taux ont culminé en 2007, avant que le ralentissement du marché immobilier mène à la grande crise financière de 2008. La hausse des taux nuit aux secteurs de l’économie plus sensibles aux variations des taux d’intérêt, notamment le marché immobilier. Mais comme le secteur manufacturier et le développement de l’IA constituent des moteurs importants de l’activité économique, ces dépenses sont moins sensibles aux variations des taux d’intérêt. Même si on ne compare pas des pommes avec des pommes, pendant le développement des sociétés point-coms, l’économie n’était pas non plus très sensible aux taux d’intérêt et a continué de progresser malgré des taux nettement plus élevés. Les taux constituent un frein, mais l’économie continue de faire preuve de résilience grâce à sa composition.
En revanche, la hausse des taux a fait augmenter la corrélation entre les obligations et les actions, ce qui a compliqué la diversification des portefeuilles reposant sur ces deux composantes de base. Et même si les obligations font clairement l’objet d’une certaine aversion ces derniers temps en raison de la hausse des taux (et donc de la baisse des cours), n’oublions pas le principe de base de la diversification entre les obligations et les actions. Lorsque l’économie ralentit, la croissance des bénéfices diminue et l’optimisme à l’égard des actions s’estompe à mesure que le risque de récession augmente. Pendant ce temps, les taux obligataires baissent, car le ralentissement économique entraîne généralement une diminution des pressions inflationnistes; donc les cours obligataires augmentent, offrant ainsi une diversification par rapport aux actions malmenées. Aujourd’hui, c’est tout le contraire : la croissance économique s’accélère, les attentes d’inflation augmentent et la croissance des bénéfices s’accélère. C’est favorable aux actions, mais défavorable aux cours obligataires. Vous pouvez les détester, mais en fait, elles jouent plus ou moins leur rôle.
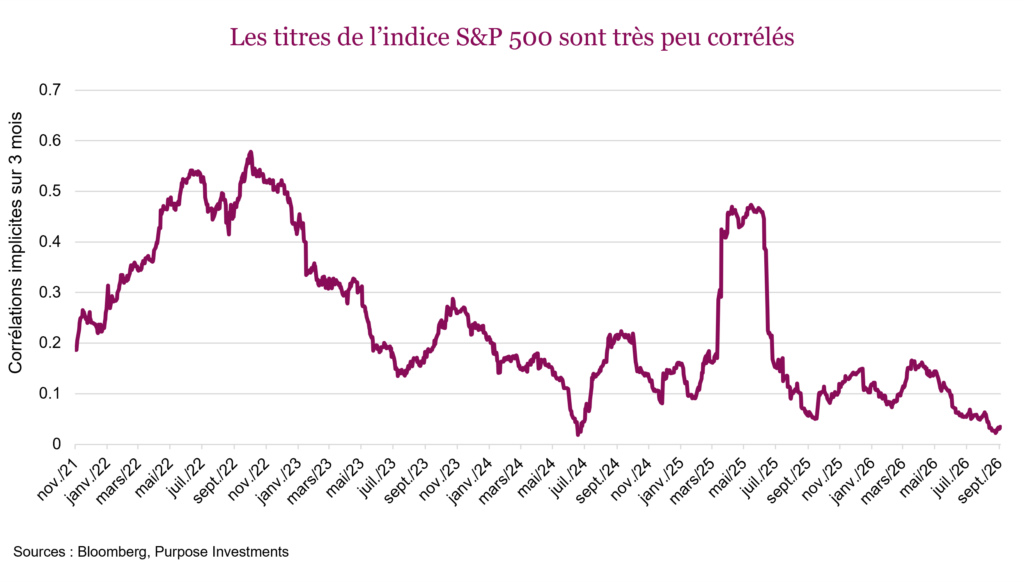
Même si les obligations et les actions affichent une forte corrélation, ce qui complique un peu la diversification, nous avons de bonnes nouvelles. La corrélation entre les actions individuelles est à un niveau historiquement bas. Autrement dit, on observe une forte dispersion. Parfois, le marché boursier, en l’occurrence l’indice S&P 500, évolue de manière homogène. D’autres fois, le rendement des sociétés de l’indice varie considérablement, comme c’est le cas aujourd’hui, ce qui augmente la diversification au sein de l’indice.
Nous ne sommes pas naïfs et savons très bien que si le marché chute, la corrélation entre les actions dans l’indice va monter en flèche, car elles vont toutes chuter. On observe néanmoins disparités entre les actions. L’indice S&P 500 est très concentré à son sommet : c’est la divergence entre ces titres qui contribue à réduire les corrélations à l’intérieur de l’indice.
Conclusion
Les taux augmentent, mais les marchés ne semblent pas s’en soucier, principalement parce que cela s’explique par la croissance économique plus forte que prévu. Il y aura bien sûr des limites : si les taux augmentent trop, les facteurs négatifs l’emporteront sur les bonnes nouvelles. Il y a sans doute une limite à ne pas franchir pour les taux, mais jusqu’à présent, elle n’a pas été franchie. Et pour l’économie, la pression commence à monter.