Stratégie des investisseurs
5 octobre 2026
La prudence est de mise
Abonnez-vous ici pour recevoir l’État du marché par courriel.
- Le « blues » des obligations
- Un marché baissier furtif
- Rendement cyclique
- Cycle du marché et positionnement du portefeuille
- Conclusion
Le « blues » des obligations
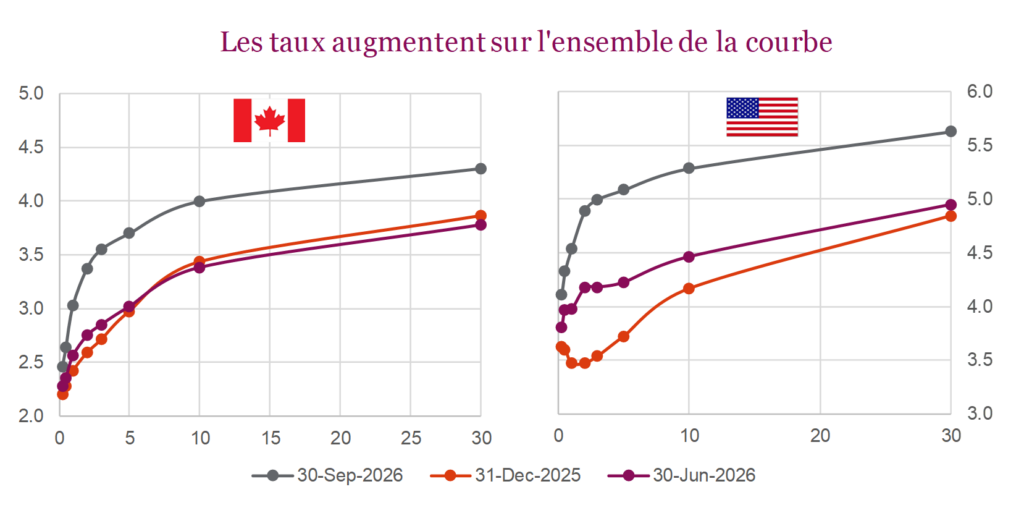
Le marché obligataire a connu un mois de septembre volatil, alors que l’inflation, la résilience de l’activité économique aux États-Unis et l’intensification des tensions géopolitiques faisaient augmenter les taux obligataires mondiaux. La Fed a relevé son taux directeur de 25 pb, le portant dans une fourchette comprise entre 3,75 % et 4,00 %, tandis que les données américaines sur l’emploi, les dépenses de consommation et l’inflation, meilleures que prévu, ont renforcé les attentes de nouvelles hausses par la banque centrale plus tard cette année. Les taux des obligations du Trésor américain ont augmenté sur l’ensemble de la courbe : les taux à 2 ans et à 10 ans ont chacun progressé d’environ 54 pb au cours du mois, tandis que le taux à 30 ans s’est rapproché de niveaux jamais vus depuis 2002. La hausse des prix de l’énergie a alimenté les craintes inflationnistes, le conflit entre les États-Unis et l’Iran ayant perturbé l’offre mondiale et fait grimper les prix du pétrole. Au terme du mois, l’indice général des obligations américaines a reculé de 2,61 %, tandis que l’indice général des obligations canadiennes a cédé 1,20 %. Les deux indices sont maintenant en baisse depuis le début de l’année.
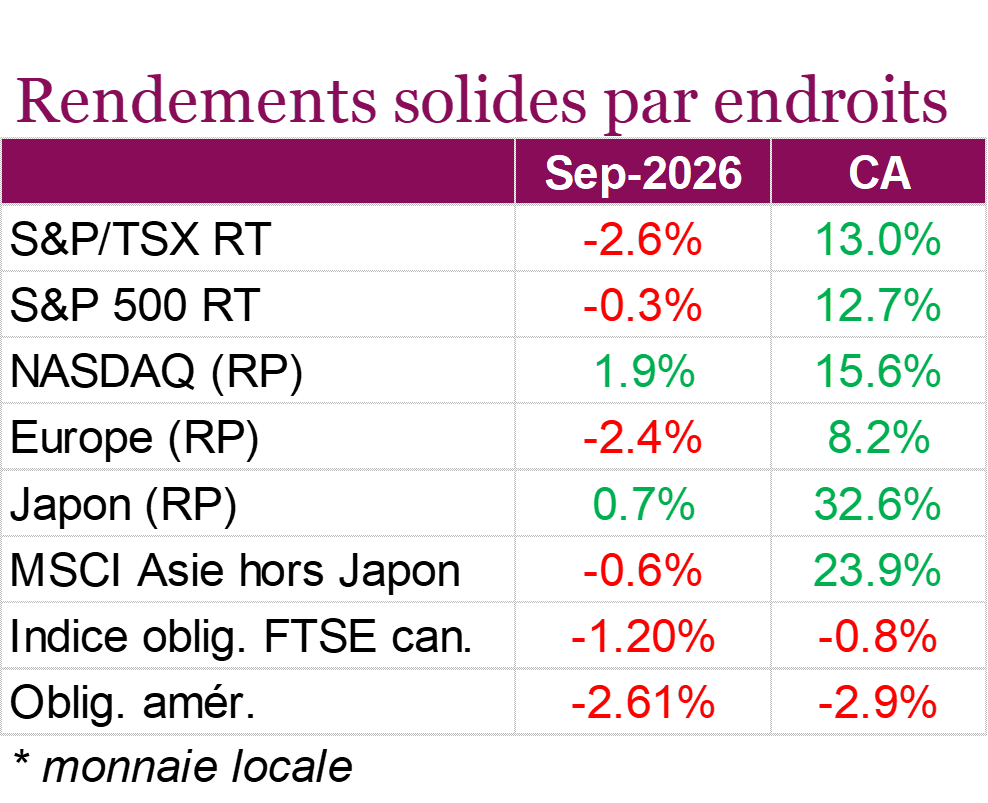
Les marchés boursiers ont affiché des résultats contrastés en septembre, la hausse des taux ayant pesé sur la plupart des régions, même si la vigueur du secteur technologique a aidé les actions américaines. L’indice S&P 500 a terminé le mois en baisse de 0,5 %, tandis que le NASDAQ a progressé de 1,93 %, porté par l’enthousiasme continu entourant l’intelligence artificielle et l’élan soutenu des sociétés technologiques à grande capitalisation (nous y reviendrons plus tard). Le marché canadien n’a pas aussi bien fait, l’indice S&P/TSX ayant reculé de 2,9 %, plombé par la faiblesse des secteurs de la finance, de l’énergie et des matériaux. La pondération relativement faible du secteur technologique dans l’indice a également contribué à cette divergence par rapport aux marchés américains. Les actions européennes ont également connu des difficultés, la hausse des coûts de l’énergie et des taux et l’incertitude politique ayant pesé sur l’humeur des investisseurs, tandis que les marchés émergents étaient confrontés à la hausse des taux et du dollar américain. Le Japon a fait figure d’exception, l’indice Nikkei 225 ayant progressé de 0,7 %.
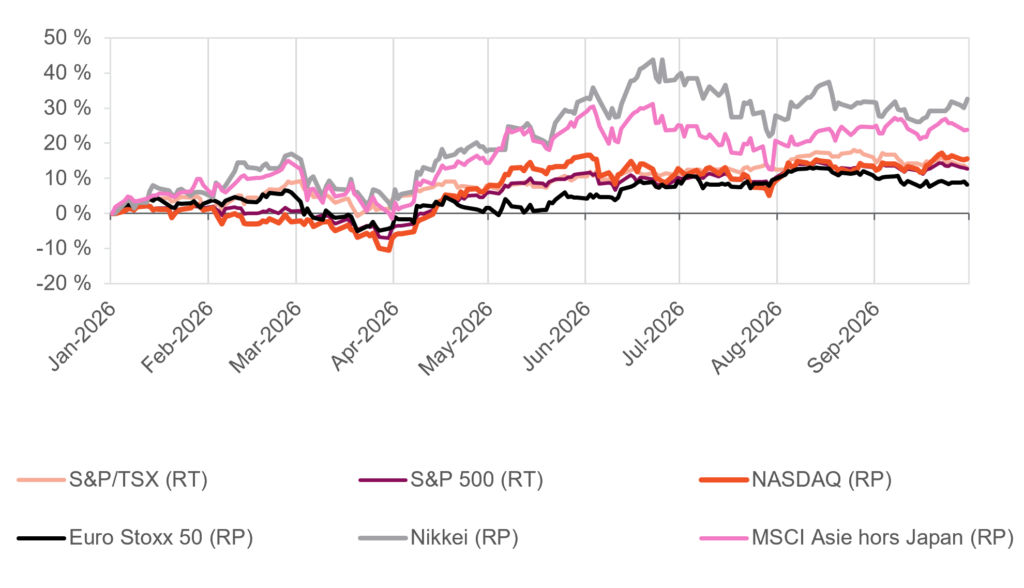
Même si l’inflation, la hausse des prix de l’énergie et les emprunts gouvernementaux importants pourraient maintenir les taux d’intérêt à un niveau plus élevé à plus long terme, les perspectives du marché demeurent favorables en ce début du mois d’octobre, historiquement l’un des mois les plus volatils de l’année. Les solides bénéfices des sociétés offrent du soutien : les bénéfices de l’indice S&P 500 devraient afficher une croissance de 29,1 % sur 12 mois au troisième trimestre, tandis que le nombre de sociétés publiant des prévisions positives est nettement supérieur aux moyennes historiques, ce qui laisse entendre que les fondamentaux des entreprises restent solides. Au Canada, le contexte économique demeure moins favorable, même si une croissance modérée pourrait contribuer à contenir les pressions inflationnistes sous-jacentes et limite la nécessité d’un resserrement énergique de la politique monétaire par la Banque du Canada anticipé par les marchés.
Un marché baissier furtif
L’évolution la plus marquante sur les marchés au cours du dernier mois a été la hausse continue des taux obligataires. Le taux américain à 10 ans a grimpé à environ 5,3 %, dépassant les sommets de 2023 et atteignant des niveaux inégalés depuis l’époque où Don Draper commençait à devenir une figure incontournable (en 2007). Il est intéressant de noter que c’est également à ce niveau que les taux ont culminé avant la crise financière. Contrairement à d’autres périodes de forte hausse des taux obligataires, les marchés prennent cette dernière flambée avec beaucoup de sérénité. Le S&P 500 demeure serein, à seulement quelques points de pourcentage de ses sommets records. À l’instar de Don Draper, qui sirotait un verre dans un nouvel habit fait sur mesure, l’indice projette une image de vigueur et de résilience qui cache complètement les fissures dans la fondation et l’agitation. En examinant de plus près l’ampleur du marché, on constate une divergence croissante entre le rendement moyen des actions et les rendements globaux.
L’ampleur du marché est un terme général qui désigne les nombreuses façons de décomposer le marché afin d’évaluer la participation des investisseurs. En général, une forte ampleur témoigne d’un marché en meilleure santé, tandis qu’un marché plus restreint reflète une diminution de la participation interne. L’une des mesures les plus courantes est le pourcentage de titres de l’indice qui se négocient au-dessus de moyennes mobiles clés, comme celles à 50 et à 200 jours. Au moment d’écrire ces lignes, seuls 44 % d’entre eux se négocient au-dessus de leur moyenne mobile à 200 jours, et 23 % se négocient au-dessus de leur moyenne mobile à 50 jours. C’est extrêmement faible, et il est assez rare d’observer un marché aussi étroit alors que l’indice se situe tout près de ses sommets. Ces niveaux sont généralement observés en périodes de correction, et non lorsque l’indice se situe tout près de ses sommets. Si l’on peut se fier au passé, ce genre de situation se résout généralement par une baisse des cours, plutôt que par une augmentation de l’ampleur.
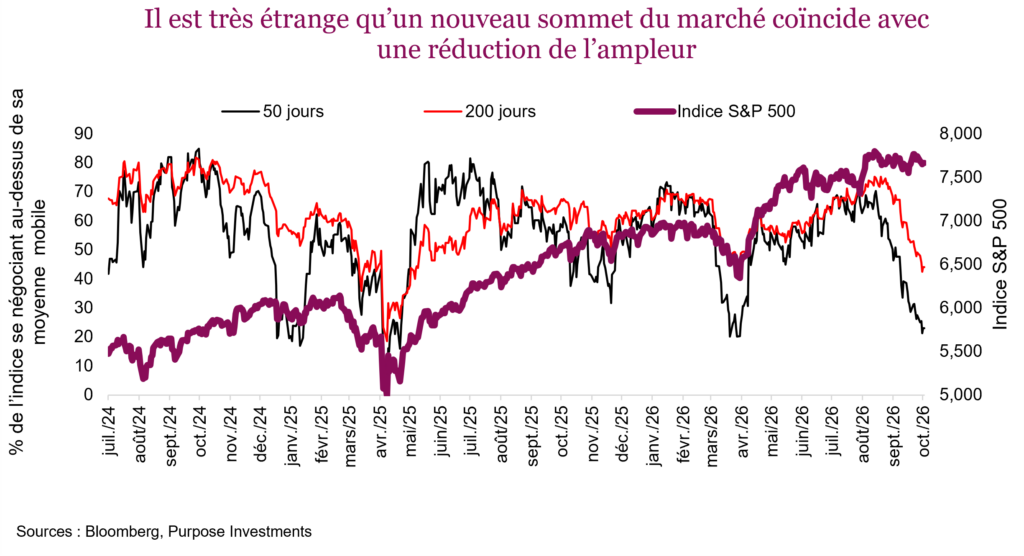
Autres statistiques sur l’ampleur du marché – Tout comme les commentateurs de baseball, les stratèges du marché peuvent vous surprendre avec des statistiques inédites. Une nouveauté pour nous cette semaine : la statistique de Goepfert (ne vous inquiétez pas, nous n’en avions jamais entendu parler non plus). L’indice S&P 500 a récemment remonté à moins de 1 % d’un record, tandis que plus d’actions ont atteint de nouveaux creux que de nouveaux sommets. Cela ne s’est produit que deux autres fois dans l’histoire : le 23 juillet 1929 et le 21 décembre 1999, soit quelques mois avant l’atteinte de sommets importants du marché. C’est inquiétant, et avec seulement deux précédents, c’est à prendre avec un grain de sel. Il s’agit plus d’un sujet de conversation pour l’heure de l’apéro que d’un indicateur du marché.
Cependant, d’autres mesures plus conventionnelles de l’ampleur confirment cette tendance. L’indicateur hausse-baisse de la Bourse de New York (NYSE) a atteint son sommet le 14 août et est en baisse depuis six semaines. Les indicateurs internes ne cessent de se détériorer depuis six semaines, et le dernier épisode comparable, alors que l’indice se trouvait aussi près d’un sommet, remonte à juillet 2015; cette situation s’était alors résolue par une correction.
Les poids lourds – Au cours du dernier mois, presque tous les secteurs au Canada et aux États-Unis ont affiché des résultats négatifs. Les seules exceptions ont été les secteurs de la technologie et des services de communication aux États-Unis, qui ont profité de la vague technologique. Le risque de concentration est toutefois bien réel; les secteurs concentrés sont les seuls qui se portent bien en ce moment, et c’est précisément pour cette raison que l’indice semble en bonne santé.
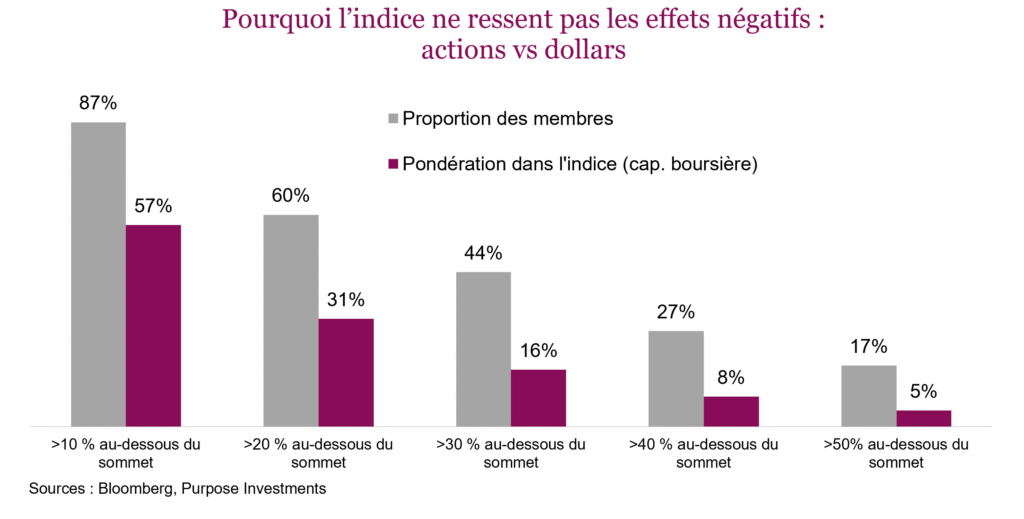
La majorité des sociétés de l’indice S&P 500 (60 %) se trouvent déjà dans un marché baissier structurel, en recul de plus de 20 % par rapport à leurs sommets historiques. L’action moyenne se trouve donc dans un marché baissier, ce qui passe pourtant inaperçu. Ce groupe ne représente que 31 % de l’indice pondéré en fonction de la capitalisation boursière. À l’inverse, seules 66 actions se situent à moins de 10 % de leur sommet. Elles représentent 13 % des membres, mais affichent une pondération de 43 %. On constate cette même divergence pour chaque tranche représentée dans le graphique ci-dessous. On constate une différence marquée dans la proportion des membres ayant subi des baisses importantes en fonction de leur pondération dans l’indice.
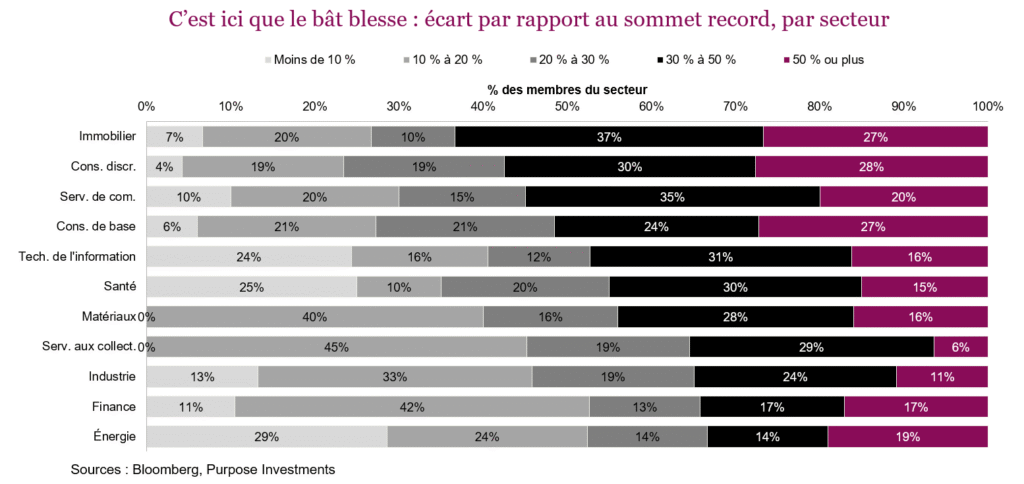
Pour aller un peu plus loin, le graphique ci-dessous présente ces mêmes tranches par secteur. Ce sont les secteurs sensibles aux taux d’intérêt qui ont le plus souffert. Environ les trois quarts des titres des secteurs de l’immobilier, des biens de consommation discrétionnaires et des biens de consommation de base affichent une baisse de plus de 20 % par rapport à leurs sommets records, et dans le secteur de l’immobilier, près des deux tiers affichent une baisse de plus de 30 %. Dans le secteur des biens de consommation de base, habituellement recherché par les investisseurs pour sa stabilité, 27 % des titres ont chuté de plus de 50 % par rapport à leurs sommets. À l’autre extrémité, les secteurs de l’énergie et de la finance sont les seuls où moins de la moitié des membres affichent une baisse de plus de 20 %. Le secteur de la technologie est divisé en deux. Un quart de ses membres se situent à moins de 10 % d’un record, tandis que 47 % sont en baisse de 30 % ou plus. Il se trouve justement que ces actions dont le cours se situe près de leurs sommets sont celles qui sont les mieux représentées dans l’indice. Cette année, seul le rendement des secteurs de l’énergie (37 %) et de la technologie (28 %) surpasse celui de l’indice S&P 500 (12,7 %), et seuls 35 % des membres affichent un rendement supérieur à celui de l’indice. Une aussi grande dispersion devrait favoriser les gestionnaires actifs; toutefois, la situation se complique lorsque ce ne sont pas les fondamentaux qui sont à l’origine de cette dispersion, mais plutôt la taille d’une société, sa sensibilité aux taux d’intérêt et la perception qu’elle profite ou non de l’IA, qui constituent les facteurs déterminants.
Conséquences sur le portefeuille – Une diminution de l’ampleur n’est pas nécessairement un signal baissier. Les meilleures occasions d’achat des 35 dernières années se sont toutes présentées lorsque l’ampleur du marché était très faible, car les cours avaient déjà baissé. Une aussi faible ampleur alors que les cours se situent encore à des sommets est une situation différente et préoccupante si on se fie au passé. L’ampleur à elle seule ne devrait jamais servir à établir des prévisions sur les marchés; elle incite toutefois les investisseurs à faire preuve de prudence. Un examen des indicateurs internes révèle que la dispersion est plus attribuable aux taux qu’aux préoccupations liées à la croissance. Les titres sensibles aux taux ont été les plus durement touchés. Les écarts de taux, la volatilité et les révisions de bénéfices contredisent tous les pessimistes quant à l’ampleur du marché. Pour l’instant, le contexte macroéconomique est calme, la croissance des bénéfices est solide et l’économie continue de tourner à plein régime.
En ce qui concerne l’incidence de la faible ampleur sur les portefeuilles, ce sont les mandats axés sur le revenu qui sont les plus durement touchés. Le contexte actuel est difficile non seulement pour les titres à revenu fixe traditionnels, mais aussi pour les portefeuilles axés sur les dividendes qui présentent une sensibilité excessive aux taux d’intérêt. Les indicateurs internes ne peuvent pas rester faibles éternellement; tôt ou tard, quelque chose doit céder. Compte tenu de l’ampleur de la baisse de bon nombre de secteurs sensibles aux taux, les valorisations deviennent de plus en plus attrayantes. Les signes sont clairs : la fragilité du marché s’est accrue, c’est pourquoi nous faisons preuve de prudence. Si les taux se renversent, ce pourrait être le premier catalyseur d’une augmentation de l’ampleur du marché, et nous prévoyons que les titres sensibles aux taux, qui ont été malmenés, rebondiront. Mais examinons maintenant de plus près le secteur des dividendes.
Rendement cyclique
Le marché résiste si l’on se fie à l’indice, mais en creusant un peu, on voit que la plupart des sociétés se portent plutôt mal. 23 % des titres de l’indice S&P 500 se négocient au-dessus de leur moyenne mobile à 50 jours. Heureusement, les sociétés à mégacapitalisation représentent une part importante des 23 % qui se portent bien, et leur poids dans l’indice pondéré en fonction de la capitalisation boursière permet au marché de résister. On observe la même chose au Canada avec l’indice TSX. Seuls 26 % des titres se négocient au-dessus de leur moyenne mobile à 50 jours. Ce n’est pas le secteur de la technologie qui atténue l’impact sur le rendement global de l’indice, bien qu’il y contribue, mais plutôt les secteurs de l’énergie et des matériaux. Les segments du marché plus cycliques se portent bien, principalement en raison de l’optimisme économique croissant et des perturbations persistantes de l’offre.
Cela entraîne des divergences considérables dans le secteur des titres à dividendes. Les titres à dividendes, plus sensibles aux taux d’intérêt, comme les sociétés de services aux collectivités, de pipelines et du secteur immobilier, souffrent particulièrement de la hausse des taux. En revanche, les titres à dividendes plus cycliques s’en sortent nettement mieux. Le modèle des titres cycliques a été élaboré pour distinguer les sociétés versant des dividendes en fonction de leur sensibilité aux taux d’intérêt. Les titres sensibles aux taux d’intérêt appartiennent à des sous-secteurs qui sont davantage corrélés aux variations des taux. C’est souvent ce qu’on appelle des « pseudo-obligations ». Les titres à dividendes cycliques sont généralement moins sensibles aux variations des taux, car ils sont plus sensibles aux variations de l’activité économique; d’où le terme « cyclique ».
Le graphique ci-dessous compare la performance des secteurs à rendement cyclique à celui des secteurs sensibles aux taux d’intérêt. Une courbe ascendante indique que les secteurs à rendement cyclique dominent. C’est à la fois intuitif et efficace. Lorsque les taux obligataires ont baissé entre 2010 et 2020, les titres à dividendes plus sensibles aux variations des taux d’intérêt ont eu le dessus. Mais depuis 2020, ce sont les titres cycliques. Par conséquent, les portefeuilles qui contiennent plus de titres cycliques ont mieux fait à mesure que les taux augmentaient.
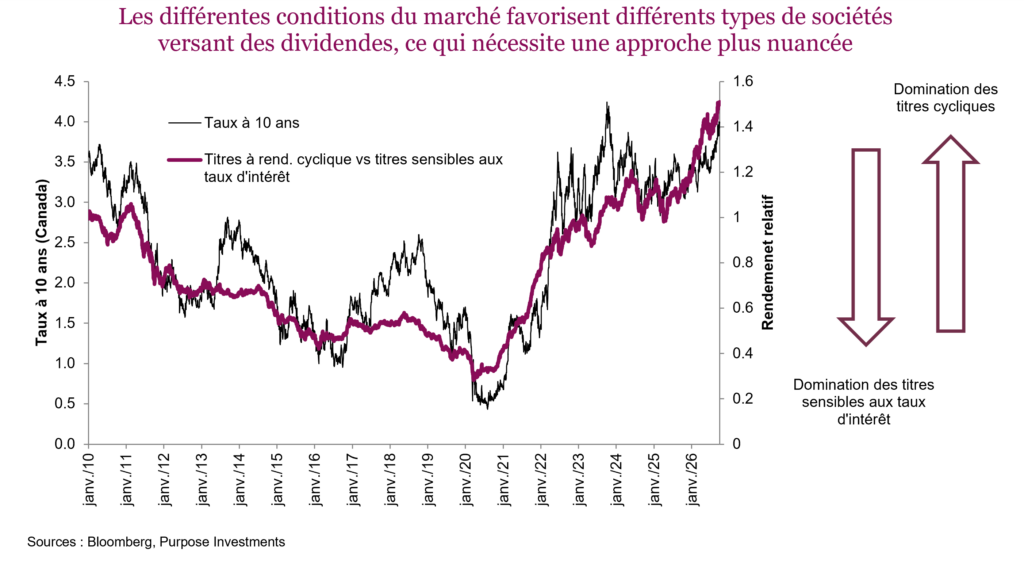
Mais les choses se compliquent un peu. La courbe ci-dessus représente le rendement relatif – il convient de souligner que, même si les titres sensibles aux taux d’intérêt ont été à la traîne, ils ont tout de même progressé au cours des dernières années, dans une moindre mesure, et ils ont connu un repli avec la récente hausse des taux obligataires. Ce qui commence à être intéressant, c’est que les titres sensibles aux taux d’intérêt, qui s’étaient toujours négociés à une légère prime par rapport au TSX dans son ensemble, suivent maintenant à peu près l’indice. Par ailleurs, la valorisation moyenne des secteurs à rendement cyclique fluctue grandement, mais elle a certainement augmenté dernièrement.
Nous continuons de préférer les titres à rendement cyclique aux titres sensibles aux taux d’intérêt, mais nous sommes un peu moins convaincus, car nous constatons que ces derniers présentent maintenant une valeur intéressante et un meilleur rapport risque-rendement.
Cycle du marché
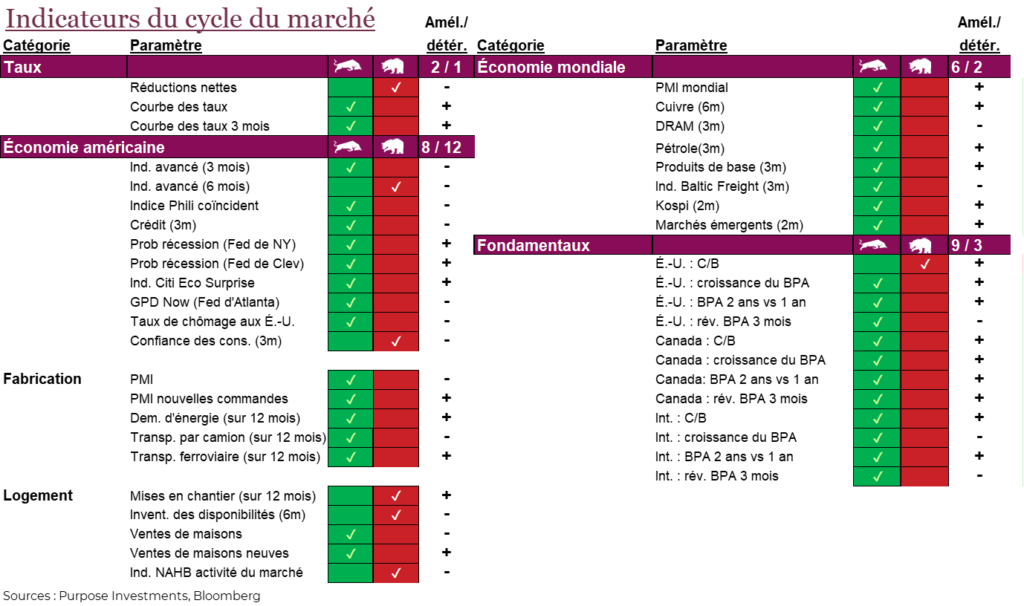
Les gens sont plutôt inquiets face à la hausse des taux, ce qui représente certainement un risque. Mais il n’y a pas que des mauvaises nouvelles. Les marchés boursiers sont en hausse cette année, tandis que les obligations sont maintenant stables, voire en légère baisse – n’est-ce pas un peu ainsi que les choses sont censées fonctionner? De plus, bien que la hausse des taux soit attribuable à un certain nombre de facteurs, le principal semble être l’accélération de l’activité économique. C’est l’une des raisons pour lesquelles les marchés ont résisté : la hausse des taux obligataires, alimentée par l’amélioration des données économiques, est peut-être l’une des principales raisons expliquant cette hausse.
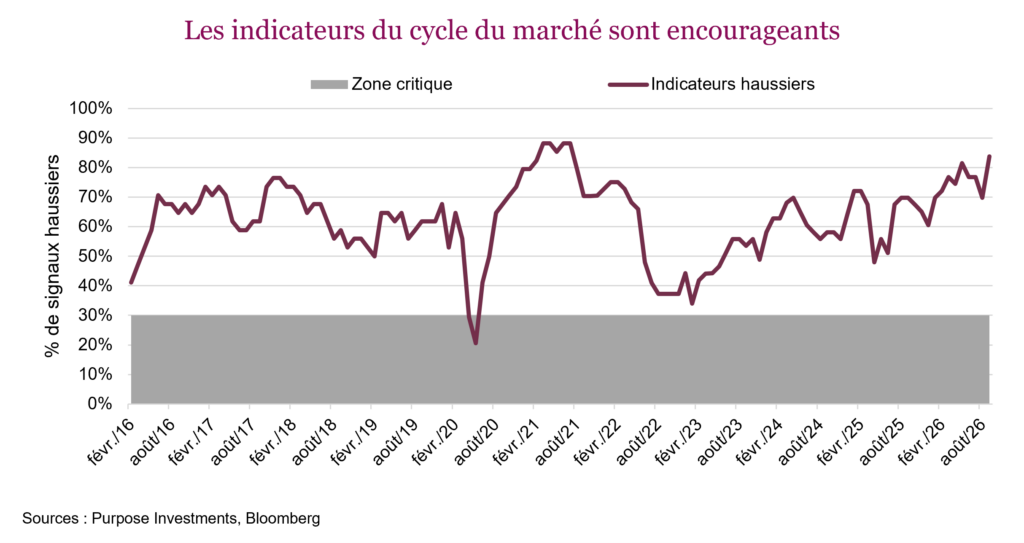
Sans surprise, l’amélioration des données économiques se traduit par une nouvelle hausse des indicateurs du cycle du marché. Ces données portent sur l’économie américaine et l’économie mondiale, ainsi que sur les valorisations, les bénéfices et les taux. Le seul point faible à l’heure actuelle est le marché de l’habitation aux États-Unis, l’un des secteurs de l’économie mondiale les plus sensibles à la hausse des taux. Sinon, les nouvelles sont plutôt bonnes.
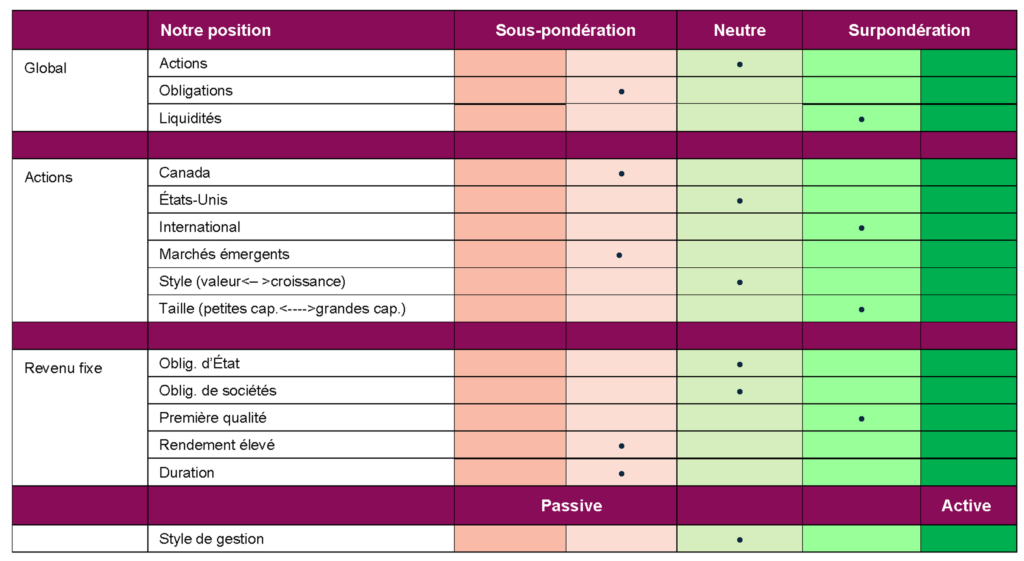
Nous n’avons apporté aucun changement à notre répartition de l’actif au cours de dernier mois. Nous maintenons une position neutre en actions, principalement en raison de la forte progression déjà enregistrée. Nous sous-pondérons légèrement les obligations et détenons plus de liquidités. En ce qui concerne la composante en actions, nous sous-pondérons légèrement les actions canadiennes et surpondérons les actions internationales et avons une position neutre à l’égard des actions américaines.
Positionnement du portefeuille
Conclusion
Les données économiques et les bénéfices solides aident les marchés à composer avec la hausse des taux et d’autres préoccupations macroéconomiques. Mais compte tenu de l’étroitesse du marché, ils commencent peut-être à montrer des signes de tension après tant d’années de rendements solides. Mais ne vous laissez pas gagner par le pessimisme pour autant : la ronde des résultats commence bientôt, et la dernière a été exceptionnelle. Cela pourrait contribuer à soutenir le marché, tout comme une légère baisse des taux.