L’État du marché
13 octobre 2026
Se protéger contre la bulle
Abonnez-vous ici pour recevoir l’État du marché par courriel.
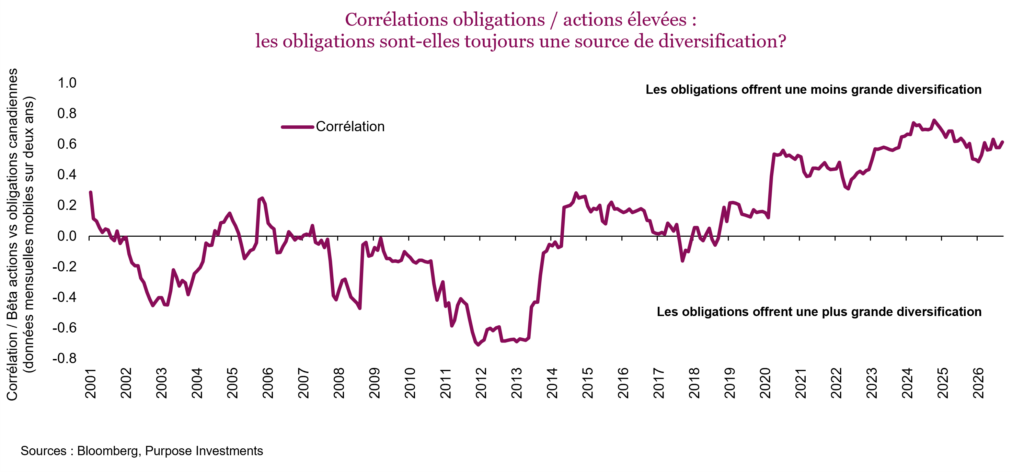
Lorsqu’il est question de la diversification offerte par les obligations, bon nombre d’entre vous se demandent sans doute : « Quelle diversification? » Les obligations sont en baisse et affichent une corrélation positive avec les actions. Il est vrai que la corrélation entre les obligations et les actions est restée largement négative ou proche de zéro au cours des deux décennies allant de 2000 à 2020. Mais depuis 2000, les corrélations ont augmenté, ce qui a amené beaucoup de gens à remettre en question l’avantage des obligations sur le plan de la diversification. Nous en sommes conscients, mais la question la plus importante est la suivante : Quel risque à l’intérieur de votre portefeuille a besoin d’être diversifié en ce moment? Probablement en partie celui associé à votre exposition à la bulle de l’IA. À mesure que la bulle grossit, votre portefeuille doit investir davantage dans des actifs qui permettent de compenser tout ce qui pourrait l’empêcher de prendre de l’ampleur.
Auparavant, qualifier la révolution de l’IA de « bulle » suscitait toujours une certaine résistance : certains faisaient valoir que les dépenses d’infrastructure étaient financées par les flux de trésorerie existants, d’autres que les valorisations n’étaient pas excessives. Mais depuis quelque temps, plus personne ne doute que nous avons affaire à une « bulle ». C’est peut-être parce que les 10 principales sociétés de l’indice S&P 500 pondéré en fonction de la capitalisation boursière sont maintenant TOUTES, dans une certaine mesure, liées à l’IA.
Et la liste est impressionnante : Nvidia, Apple, Alphabet, Microsoft, Amazon, Broadcom, Meta, Micron, Tesla et AMD. Les 10 principales sociétés du S&P 500 représentent 41 % de l’indice. Et cela ne concerne pas seulement le S&P 500 : de nombreux marchés, notamment les marchés émergents, le Japon et, dans une moindre mesure, l’Europe et le Canada, sont fortement exposés à l’IA. Le déploiement des infrastructures d’IA stimule également la croissance économique mondiale. De plus, les émissions massives de titres de créances comme source de financement stimulent également le marché obligataire. C’est énorme, et c’est généralisé. Ce thème a donc une incidence directe sur le marché et la croissance économique.
Ce n’est pas une mauvaise chose, étant donné que les 10 principales sociétés de l’indice S&P 500 devraient annoncer des bénéfices d’environ 270 G$ au troisième trimestre. Ce sont de vrais bénéfices et de vrais dollars. Nous ne voudrions certainement pas nous priver d’une exposition à l’IA à l’approche de la saison des bénéfices, étant donné que la demande de jetons est en hausse, que les cas d’utilisation se multiplient et que les revenus liés à l’IA augmentent. Mais comme pour toute bulle, les questions suivantes se posent naturellement : jusqu’où ira-t-elle, et quand éclatera-t-elle? Et alors, attention! Une analyse plus approfondie de cette bulle, de sa pérennité et des éléments à surveiller suivra dans un prochain numéro de L’État du marché.
Comment diversifier le risque lié à l’IA? Misez sur les obligations.
L’IA dicte maintenant les cours boursiers dans de nombreux secteurs et régions, et contribue grandement à la croissance économique mondiale. Plutôt que de nous inquiéter des corrélations entre les obligations et les actions, testons différents scénarios : simulons l’évolution de la bulle de l’IA, revenons en arrière, et observons le comportement de chaque catégorie d’actifs.
Aperçu des scénarios
| Scénario | Actions | Obligations | Pour un portefeuille composé d’actions et d’obligations |
| 1 La bulle continue de grossir Alimentée par les dépenses d’investissement pendant un à trois ans |
▲ Hausse | ▼ Baisse | Les actions soutiennent le portefeuille |
| 2 Les gains de productivité se concrétisent Le Saint Graal |
▲ Hausse | ◆ Contrastées | Equities carry the portfolio |
| 3 La bulle se dégonfle En quelques mois ou trimestres |
▼ Baisse | ▲ Hausse | Les obligations limitent la baisse |
Les obligations peuvent être à la traîne dans les deux premiers scénarios, mais c’est le prix à payer pour une plus grande sécurité. Dans le troisième scénario, elles font leur travail.
Scénario 1 : La bulle continue de grossir de manière linéaire
Les bulles ne se terminent pas à une certaine taille ou après une certaine durée, et peuvent se prolonger bien plus longtemps qu’on pourrait s’y attendre. De plus, qui sait à quel stade d’avancement nous en sommes aujourd’hui? Les centres de données à très grande échelle consacrent plus de 200 G$ par trimestre aux infrastructures d’IA afin de répondre à la demande croissante. Pour maintenir ce rythme, il faut de plus en plus de capitaux, qui proviennent de plus en plus du marché obligataire.
| Les dépenses d’investissement ne cessent d’augmenter Plus de 200 G$ par trimestre, et ce chiffre ne cesse d’augmenter | Les besoins de financement augmentent Augmentation des émissions sur le marché obligataire | Les taux augmentent La hausse des taux attire le capital nécessaire | Les bénéfices et la croissance se maintiennent Les dépenses d’investissement stimulent les bénéfices, l’économie et les taux |
Résultats – La croissance alimentée par les dépenses se poursuit, ▼ Baisse de obligations ▲ Hausse des actions
Les taux ne cessent d’augmenter pour attirer les capitaux, ce qui fait baisser des cours obligataires. Les actions, en particulier celles sensibles à l’IA, continuent de grimper à mesure que les bénéfices progressent. Cette même demande exerce une pression haussière sur les prix de l’énergie et des produits de base. En résumé, la formidable conjoncture dont nous avons tous profité ces deux dernières années se poursuit.
Scénario 2 : Les gains de productivité se concrétisent
Les dépenses d’investissement se normalisent et l’offre rattrape la demande. La croissance des bénéfices s’étend des sociétés qui construisent les infrastructures d’IA à leurs utilisateurs. C’est le Saint Graal : une forte croissance accompagnée d’une hausse de la productivité. Les mises à pied pourraient s’étendre au-delà des programmeurs, ce qui exercerait une certaine pression baissière sur l’inflation et les taux. Les centres de données à très grande échelle commencent à rentabiliser leurs dépenses d’investissement, tandis que les sociétés qui utilisent l’IA voient leurs marges augmenter.
| Les dépenses d’investissement se normalisent Les dépenses d’investissement continuent, mais leur rythme de croissance ralentit | Les besoins de financement diminuent Le ralentissement de l’offre contribue à la baisse des taux | Taux contrastés Les taux se stabilisent ou reculent légèrement, alors que les gains de productivité contribuent à atténuer l’inflation | Les bénéfices et la croissance se maintiennent La croissance des bénéfices liés aux infrastructures d’IA ralentit, mais les utilisateurs de l’IA voient leur productivité et leurs marges augmenter. |
Résultats – La croissance des dépenses en infrastructure d’IA ralentit, mais un plus grand nombre d’entreprises en profitent ◆ Obligations contrastées ▲ Hausse des actions
Le ralentissement de la croissance des bénéfices des sociétés d’infrastructures d’IA entraîne une certaine faiblesse, qui est toutefois compensée par les avantages que procure l’IA aux sociétés de nombreux autres secteurs et industries. Cela contribue à améliorer l’ampleur du marché et, au fil du temps, à réduire la concentration du marché. Les gains de productivité pourraient entraîner un affaiblissement du marché de l’emploi, ce qui contribuerait également à faire baisser les taux. Il s’agit d’un scénario très optimiste.
Dans les scénarios 1 ou 2, les obligations pourraient connaître des difficultés, mais qu’importe? La composante en actions du portefeuille continue de faire le gros du travail. Un indice S&P 500 à 20 000 points, pourquoi pas?
Scénario 3 : La bulle se dégonfle
La bulle se dégonfle au cours des prochains mois, trimestres ou années. On ignore évidemment la raison. La concurrence entre les grands modèles de langage (GML) pourrait limiter les chiffres d’affaires. Ou les laboratoires technologiques qui continuent de développer cette technologie pourraient trouver des approches qui nécessitent une moins grande puissance de calcul, limitant à nouveau le rendement du capital investi pour tous ces centres de données. Ou les dépenses pourraient simplement commencer à se normaliser. C’est souvent le rythme de l’accélération ou de la décélération qui compte, ce qui peut exercer une pression baissière sur les valorisations dans le secteur de l’IA.
Réaction en chaîne
| Les dépenses d’investissement diminuent Les dépenses d’infrastructure diminuent | La croissance des bénéfices ralentit Les titres liés à l’IA sont les premiers touchés | L’économie ralentit Le ralentissement de la croissance pourrait coïncider avec d’autres signes de faiblesse économique | Risque de récession Marché baissier pour les actions |
Résultats – La bulle se dégonfle ▼ Baisse des actions ▲ Hausse des obligations
Il s’agit peut-être du scénario le plus probable, mais le scénario 1 pourrait durer un certain temps, puis faire place au scénario 3. Ce qu’il faut retenir, c’est que cette bulle a déjà assez grossi pour devenir le principal moteur de l’évolution des actions à l’échelle mondiale. Sa grosseur et sa contribution à la croissance économique mondiale sont maintenant suffisantes pour qu’un changement de trajectoire entraîne un ralentissement notable de la croissance économique.
Et les taux sont alléchants
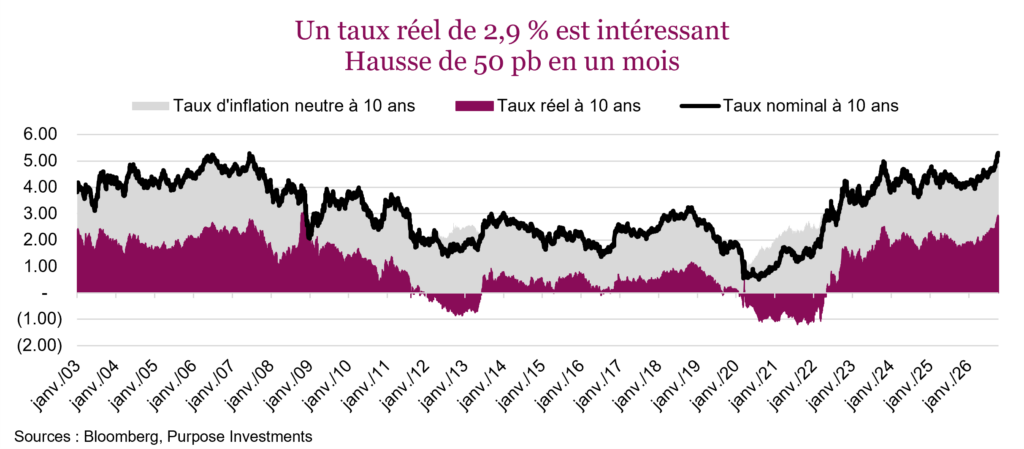
De toute évidence, les taux sont en hausse à l’échelle mondiale, et le taux de l’obligation américaine à 10 ans de référence se situe autour de 5,25 %. Il s’agit de sommets inégalés depuis plusieurs décennies – il faut remonter à la dernière bulle technologique pour trouver un taux nominal plus élevé. Les taux réels ont aussi beaucoup augmenté. Ce mouvement n’est donc pas attribuable à l’inflation, mais plutôt à une combinaison de la croissance économique et de l’augmentation de l’offre. Un taux réel de 2,9 % est intéressant.
Conclusion
Les taux semblent plutôt alléchants; mais pour être tout à fait honnêtes, nous le pensions aussi lorsque le taux de l’obligation américaine à 10 ans était à 4,85 %.
Évidemment, les taux pourraient continuer d’augmenter. Petite consolation : à chaque hausse des taux, le rendement attendu s’améliore et les taux doivent augmenter encore davantage pour entraîner un rendement total négatif.
Mais l’objectif, c’est d’utiliser davantage les obligations pour permettre à d’autres composantes du portefeuille de continuer à miser sur la bulle de l’IA. Les obligations ne constituent peut-être pas une source de diversification sur une base hebdomadaire ou mensuelle, mais elles peuvent être un bon moyen de diversifier un portefeuille en dehors de l’IA. Vous voulez continuer d’investir dans l’IA? Il pourrait être judicieux de faire un peu plus de place aux obligations.