L’État du marché
21 septembre 2026
L’or et le Bitcoin se rencontrent
Abonnez-vous ici pour recevoir l’État du marché par courriel.
Au début de 2022, l’inflation américaine, mesurée par l’IPC, a atteint un sommet de 9,1 % et le cours de l’or a franchi la barre des 2 000 $ l’once, ce qui devait arriver, n’est-ce pas? En tant qu’actif réel, l’or jouit depuis longtemps d’une réputation de protection contre l’inflation. Cette réputation s’est vraiment consolidée dans les années 1970 et au début des années 1980, ce que nous avons toujours considéré quelque peu injustifié. L’inflation était très marquée dans les années 1970 et le cours de l’or a grandement progressé. Cela dit, le prix de l’or avait été fixé artificiellement pendant plusieurs décennies avant les années 1970; une bonne partie de cette hausse pourrait donc refléter un simple retour à sa valeur réelle après que son cours ait été manipulé pendant des décennies. Il convient de noter que la corrélation entre l’or et l’inflation a diminué chaque décennie depuis les années 1970 et que, jusqu’à présent, dans les années 2020, elle est même négative. Aujourd’hui, l’inflation est bien inférieure à 9 %, et le cours de l’or est nettement plus élevé.
Une règle à retenir pour investir dans l’or est qu’il mieux vaut se préparer à être déconcerté, car son comportement est souvent difficile à expliquer. Pour illustrer notre propos, examinons un modèle sur le cours de l’or que nous avons « emprunté » il y a quelques années [« emprunté » est une façon élégante de dire que nous l’avons vu et reproduit]. Il était intelligent et intuitif et intégrait de nombreux facteurs largement reconnus pour dicter le prix de l’or, notamment le dollar américain, les taux réels, l’inflation mesurée par les taux neutres à deux ans, l’indice VIX, un indicateur de l’inquiétude générale, ainsi que les flux des FNB aurifères. Le dollar et les taux réels ont été les plus importants. Ce modèle a fonctionné à merveille pendant près de 20 ans. Remarquez à quel point il a suivi étroitement le cours de l’or entre 2004 et 2021.
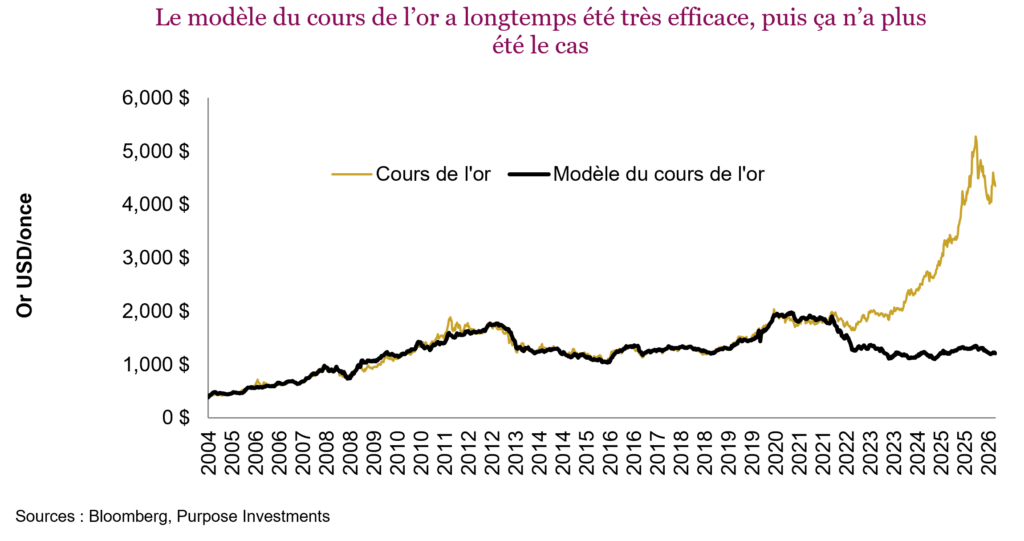
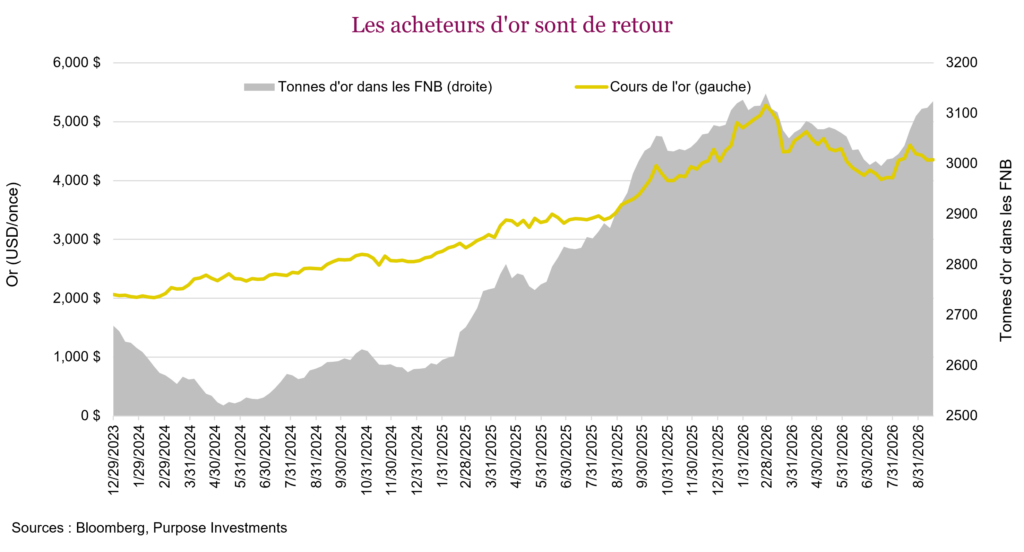
Dans le monde de la finance quantitative, il est facile d’élaborer un modèle; ce qui fait la différence, c’est de le comprendre et de savoir à quel moment il pourrait ne plus fonctionner. On peut affirmer sans se tromper que l’ancien modèle du prix de l’or est dépassé. Le nouveau modèle après 2021, basé sur les mêmes facteurs, suit bien la hausse du cours de l’or, mais les pondérations factorielles sont très différentes. Le dollar américain continue de peser lourd, mais les taux réels ont changé de direction, ce qui semble suspect. L’autre grande différence, c’est que les flux des FNB influencent maintenant beaucoup plus le cours de l’or. La bonne nouvelle récemment, alors qu’on parle beaucoup de la viabilité de la dette, c’est que l’argent a recommencé à affluer vers les FNB de lingots d’or.
Autrefois, l’or intéressait seulement une poignée d’investisseurs, mais aujourd’hui, il est devenu un facteur de rendement important pour les Canadiens qui investissent dans l’indice composé TSX. Les sociétés aurifères représentent 13,7 % de l’indice TSX – soit plus que les secteurs des services aux collectivités, des biens de consommation de base, des biens de consommation discrétionnaire, des services de communication et de l’immobilier réunis. Le secteur des matériaux, dominé par les sociétés aurifères et argentifères, occupe une place plus importante que le secteur de l’énergie. Alors, vous devriez vous faire une opinion, car l’or est un sujet trop important pour être ignoré.
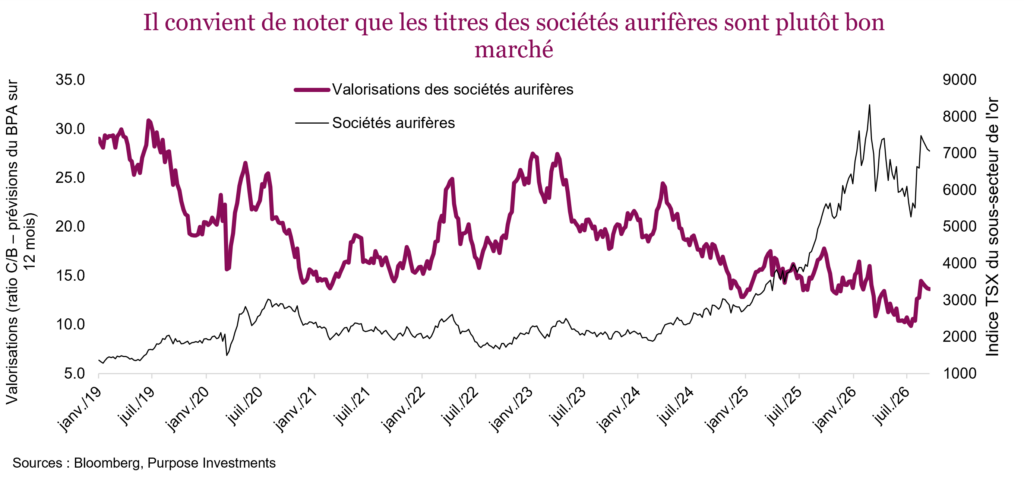
Nous restons optimistes à l’égard des sociétés aurifères et de lingots d’or. L’indice des sociétés aurifères canadiennes (indice TSX du sous-secteur de l’or) a bien sûr beaucoup progressé au cours des dernières années, mais cette hausse est en grande partie attribuable à la forte croissance des bénéfices. Selon les prévisions consensuelles pour les 12 prochains mois, l’indice se négocie à 13,6 fois les bénéfices. Cette valorisation est d’autant plus intéressante que les bénéfices devraient s’établir à 325 $ en 2026 et atteindre 395 $ l’année prochaine. Une croissance de 21 % et un ratio C/B inférieur à 14 constituent une bonne combinaison, même si les bénéfices sont très sensibles aux fluctuations du cours de l’or.
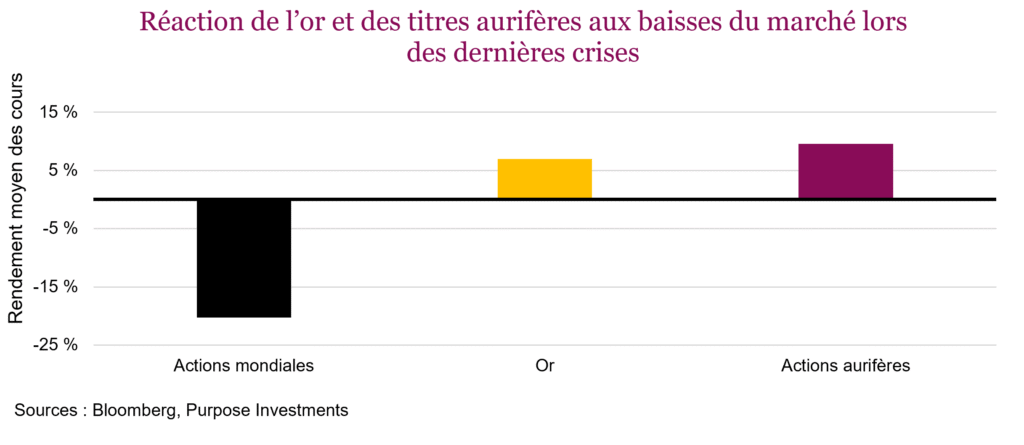
Nous sommes également optimistes à l’égard de l’or, un outil de diversification qui a fait ses preuves. Le graphique ci-dessous présente les principales baisses des cours boursiers mondiaux depuis 1990, et compare la baisse des actions, du sommet au creux, à celle du lingot d’or et des titres aurifères. Il est vrai que, dans les périodes difficiles, l’or a toujours bien fait. Nous sommes bien conscients que l’or a déçu durant la période de faiblesse des marchés plus tôt cette année dans le contexte du conflit avec l’Iran. Aucun actif ne performe en tout temps.
Comme nous l’avons souligné dans le précédent numéro de L’État du marché, nous ne sommes pas trop préoccupés par les risques liés à l’endettement mondial. Cela dit, le risque a un peu augmenté. Et l’or devrait être une bonne source de diversification si cela se poursuit. Nous sommes donc optimistes à l’égard des sociétés aurifères, mais il faut garder à l’esprit qu’elles ont connu une forte hausse ces dernières semaines. Nous sommes aussi un peu plus optimistes pour le lingot d’or comme outil de diversification. Parlons maintenant du « nouvel or ».
Le bitcoin est-il le nouvel or?
Beaucoup qualifient le bitcoin de « nouvel or » ou d’« or numérique », en raison de sa rareté artificielle. D’après nos recherches, il ne s’agit pas du nouvel or, mais bien du bitcoin. Et ce n’est pas une mauvaise chose, car cela offre un profil de rendement unique. L’un des défis demeure lié à son passé, car le bitcoin d’il y a dix ans est très différent du bitcoin d’aujourd’hui. Les instruments de placement sont très différents, notamment en termes de taille et de prix, ce qui le rend plus accessible. Cela fait qu’il est difficile de définir ses caractéristiques.
Selon notre équipe, du point de vue de la construction de portefeuille, l’or constitue un alpha de crise, tandis que le bitcoin peut stimuler le rendement et présente des caractéristiques de volatilité uniques. Si le marché devient plus réfractaire au risque, comme ce fut le cas lors des crises passées illustrées dans le graphique ci-dessus, le bitcoin n’apportera pas de réconfort. Même s’il n’existait pas pour la première moitié de ces événements, il existait pour la deuxième. Et, en moyenne, il a reculé un peu plus que les actions au cours de ces épisodes.
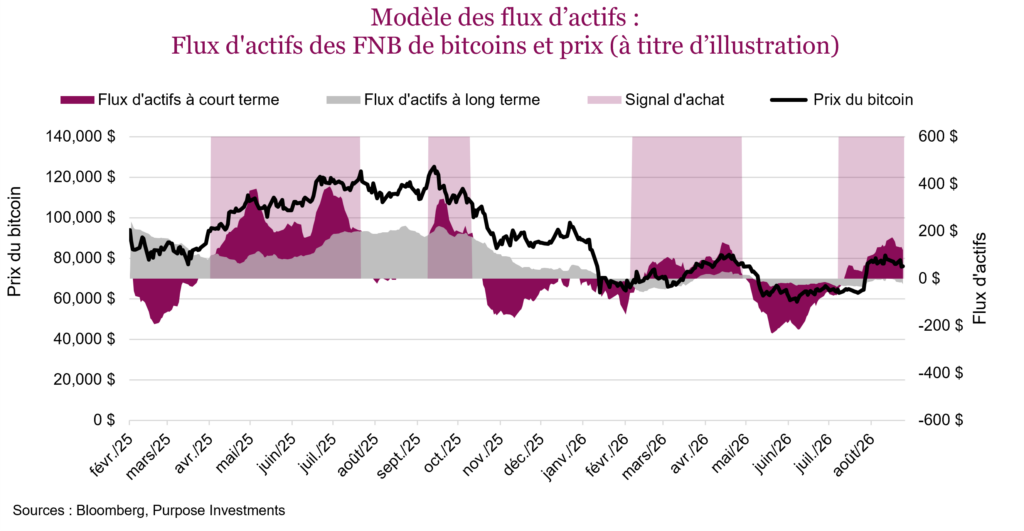
Si nous devions bâtir un modèle quantitatif, celui-ci reposerait sur l’hypothèse selon laquelle, l’offre étant relativement fixe, les variations de la demande deviennent le principal facteur du prix. Pour évaluer si la dynamique de l’offre et de la demande se détériore ou s’améliore, nous pensons qu’il faudra suivre les flux d’actifs des FNB de bitcoins. Une hausse des achats se traduira par une augmentation des émissions de FNB, et inversement. Ce modèle vise à refléter l’évolution de la demande ou de l’intérêt des investisseurs pour le bitcoin. Nous ne savons pas si la hausse des prix du bitcoin fait augmenter les flux ou l’inverse. Quoi qu’il en soit, ce modèle semble assez bien tirer parti des hausses, tout en évitant certaines des baisses les plus marquées.
Les flux des FNB sont ventilés en une moyenne à long terme et une moyenne mobile à court terme. Lorsque la moyenne à court terme est supérieure à la moyenne à long terme, cela indique une hausse ou une accélération des achats. Et lorsqu’elle est inférieure à la moyenne à long terme, les achats ou les ventes ralentissent. Bien sûr, les manchettes et l’appétit global pour le risque influencent grandement les fluctuations du cours du bitcoïn et se reflètent dans le comportement global des investisseurs à travers les flux d’actifs. Ce modèle n’est pas systématique, mais il peut aider à orienter son opinion sur le bitcoin. Il est actuellement optimiste pour le bitcoin et ce, depuis le 31 juillet, même si les flux d’actifs ont commencé à ralentir.
Conclusion
La principale caractéristique commune de l’or et du bitcoin, c’est peut-être que leur comportement peut vous laisser perplexe, peu importe lequel vous possédez. C’est peut-être précisément pour cette raison qu’il s’agit d’outils de diversification, chacun présentant des caractéristiques très différentes.