Stratégie des investisseurs
3 novembre 2026
Faire face aux obstacles
Abonnez-vous ici pour recevoir l’État du marché par courriel.
- Surprises et pièges en octobre
- Fluctuations de l’enthousiasme
- Le signal du taux de variation
- Cycle du marché
- Positionnement du portefeuille
- Conclusion
Surprises et pièges en octobre
Le mois d’octobre a été marqué par un changement à la tête des marchés boursiers, les investisseurs ayant réévalué les valorisations élevées du secteur de la technologie et la viabilité des dépenses d’investissement dans l’IA. Même si l’économie est demeurée assez résiliente, les inquiétudes entourant la rentabilité des investissements dans l’IA ont accentué la volatilité parmi les grandes sociétés technologiques. Aux États-Unis, l’indice S&P 500 a reculé de 0,9 %, tandis que le NASDAQ a chuté de 5,3 %, son pire rendement mensuel depuis mars 2025. Par ailleurs, l’indice Dow Jones a progressé de 1,7 %, les investisseurs s’étant tournés vers des secteurs plus défensifs. Malgré la faiblesse des secteurs liés aux technologies, neuf des onze secteurs du S&P 500 ont enregistré des rendements positifs au cours du mois, ce qui témoigne d’une participation plus large au marché. Les résultats des sociétés sont également demeurés assez résilients : 82 % des sociétés de l’indice S&P 500 ont dépassé les prévisions de bénéfices, mais les dépassements ont été moins marqués qu’au cours des trimestres précédents (nous y reviendrons plus loin), et le taux de croissance des bénéfices mixtes au troisième trimestre a atteint 30,2 % sur 12 mois. Cependant, les investisseurs surveillent de plus en plus les dépenses d’investissement colossales nécessaires pour soutenir les infrastructures d’IA, d’autant plus que ces dépenses pèsent sur les flux de trésorerie disponibles et soulèvent des doutes quant aux rendements du capital investi. Bien que la demande pour les produits et services liés à l’IA demeure forte, les marchés se montrent de plus en plus circonspects lorsqu’il s’agit de déterminer les sociétés qui profitent de l’adoption de l’IA.
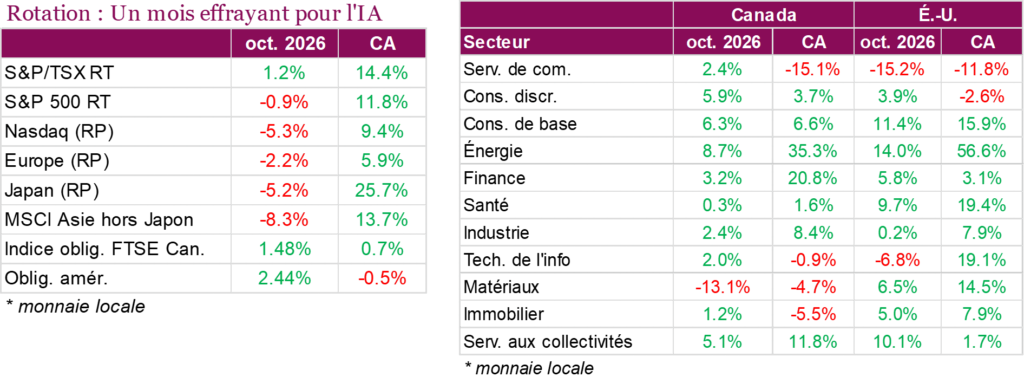
La situation a été différente au Canada en octobre, alors que les actions canadiennes ont eu le dessus sur leurs homologues américaines, l’indice TSX ayant progressé de 1,1 %. Le secteur de l’énergie a été le principal moteur des rendements de l’indice, tandis que le secteur de la finance a également aidé; toutefois, les gains ont été partiellement contrebalancés par la faiblesse du secteur des matériaux, qui a le plus pesé sur la performance globale de l’indice. Sur le front économique, l’inflation a atteint 3,1 % au Canada en septembre, principalement en raison de la hausse des prix de l’énergie, tandis que les mesures de l’inflation de base sont demeurées relativement contenues. Parallèlement, l’économie a continué de montrer des signes de ralentissement, notamment sur le marché du travail, où le taux de chômage s’est maintenu autour de 6,5 %. La Banque du Canada a néanmoins relevé son taux directeur de 25 pb en octobre, pour le porter à 2,50 %, reflétant ainsi les craintes que la hausse des prix de l’énergie n’entraîne des pressions inflationnistes plus généralisées. La Banque centrale américaine (Fed), quant à elle, a maintenu ses taux d’intérêt inchangés, alors que les décideurs continuaient d’évaluer les risques liés à l’inflation et la conjoncture économique.
Les marchés des titres à revenu fixe ont remonté au cours du mois, les investisseurs recherchant la sécurité relative des obligations d’État face à la volatilité des marchés boursiers. Le taux de l’obligation du Trésor américain à 10 ans a reculé, passant d’un sommet récent de 5,3 % atteint au début du mois à 4,93 %, tandis que le taux de l’obligation du gouvernement du Canada à 10 ans a également baissé. La baisse des taux contribue à soutenir les rendements des titres à revenu fixe, l’indice général des obligations canadiennes et américaines ayant progressé respectivement de 1,48 % et de 2,14 %.
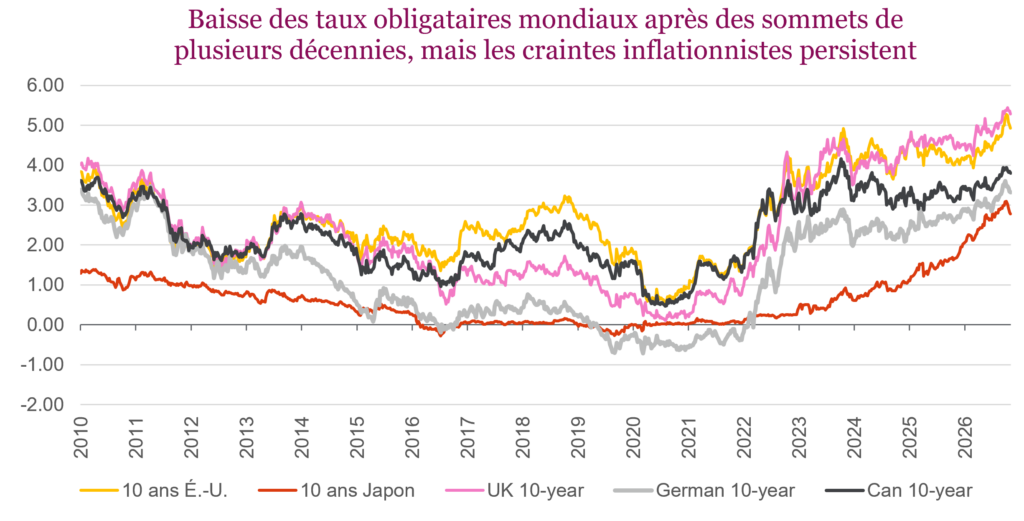
À l’extérieur de l’Amérique du Nord, les marchés internationaux ont continué de faire face à une combinaison de défis économiques et géopolitiques. En Europe, la hausse des coûts de l’énergie a contribué à raviver les pressions inflationnistes, tandis que l’incertitude politique et budgétaire (en particulier en France) a pesé sur l’humeur des investisseurs. La BCE a maintenu ses taux d’intérêt inchangés en octobre, les décideurs ayant dû trouver l’équilibre entre les craintes inflationnistes et l’impact potentiel d’un resserrement des conditions financières. En Asie, les actions chinoises sont restées sous pression, la faiblesse de la consommation intérieure, la stimulation budgétaire limitée et le désintérêt croissant pour les placements dans le secteur technologique ayant nui au rendement.
Les bénéfices des sociétés, la politique monétaire et l’évolution de la situation géopolitique continueront d’être des facteurs déterminants pour les marchés. Le conflit qui sévit actuellement au Moyen-Orient demeure l’un des principaux risques pour l’inflation et la croissance économique, tandis que la viabilité des dépenses d’investissement dans l’IA continuera d’être un facteur important pour les valorisations boursières. Pour autant, nombreux sont ceux qui considèrent la participation plus étendue au marché au-delà d’une poignée de sociétés technologiques comme un signe encourageant.
Fluctuations de l’enthousiasme
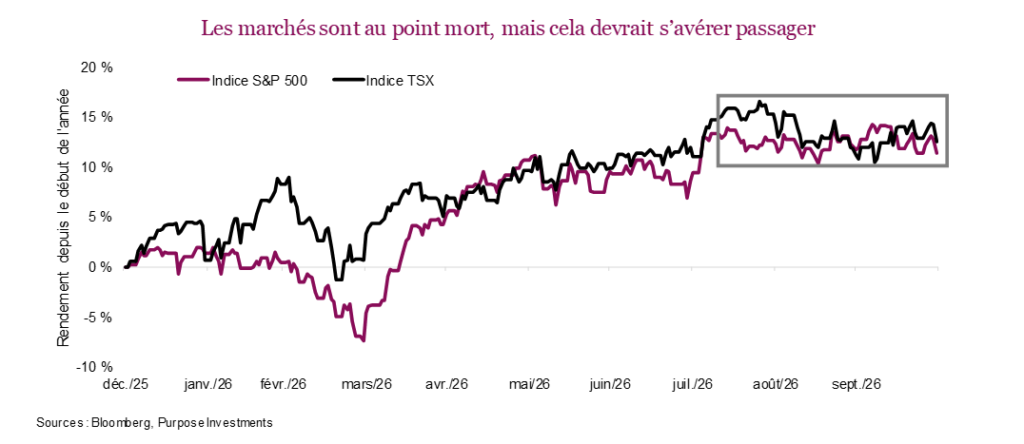
Malgré tous les obstacles et le léger fléchissement actuel de l’engouement pour l’IA, les marchés évoluent dans une fourchette étroite depuis le rebond du milieu de l’été attribuable aux bénéfices exceptionnels du deuxième trimestre (juillet/août). Nous reviendrons sous peu sur les bénéfices du troisième trimestre. Mais au risque de vous décevoir, ils n’ont pas été si exceptionnels. Même si le graphique peut donner l’impression que les marchés sont presque calmes, ce n’est certainement pas le cas. La période d’environ trois mois, illustrée par un encadré dans le graphique, a été marquée par plusieurs fluctuations. L’engouement pour l’IA s’est accru à la fin de l’été, mais la hausse des taux obligataires a freiné d’autres segments du marché, notamment l’or, qui pèse lourdement sur l’indice TSX. L’enthousiasme à l’égard de l’IA s’est ensuite quelque peu calmé et les valeurs défensives ont fortement rebondi, les taux obligataires ayant reculé, ce qui a profité aux titres sensibles aux taux d’intérêt.
Nous continuons de croire que l’exposition à l’IA est devenue si généralisée dans de nombreux marchés boursiers et économies que l’enthousiasme pour l’IA dicte l’évolution des marchés, voire celle de l’économie. Ce n’est pas nécessairement une mauvaise chose, car les dépenses sont bien réelles et continueront compte tenu de la demande croissante pour cette technologie formidable. Nous avons des doutes quant au rendement du capital investi, mais il faudra probablement encore beaucoup de temps avant d’obtenir la réponse. D’ici là, le niveau d’enthousiasme risque de fluctuer, ce qui fera également osciller les marchés. D’ailleurs, cela a déjà commencé.
Pour mesurer cet enthousiasme, nous nous tournons vers les marchés, qui offrent un raccourci intuitif. D’après notre outil de détection de l’IA, qui permet de mesurer l’exposition d’un portefeuille ou d’un indice à l’IA, nous pouvons affirmer avec certitude que le NASDAQ 100 est fortement orienté vers l’IA, contrairement à l’indice S&P 500 équipondéré. Le suivi du rendement relatif de ces deux indices permet de bien évaluer les fluctuations de l’enthousiasme à l’égard de l’IA.
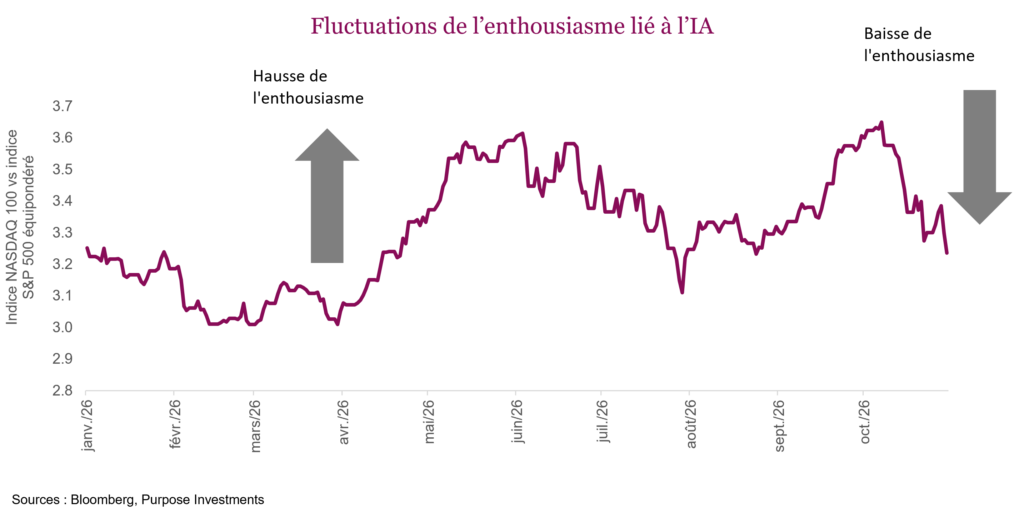
À notre avis, la bulle de l’IA va durer un certain temps, mais nous pensons aussi que nous sommes entrés dans une phase d’oscillation qui sera marquée par des fluctuations plus importantes dans les deux directions. Ces derniers temps, nous traversons une période de baisse de l’enthousiasme, en raison de l’énorme PAPE à venir et des inquiétudes croissantes liées au rendement du capital investi. À notre avis, une chose est sûre : la période d’achat et de conservation est probablement derrière nous, ce qui nécessite une approche plus nuancée.
Le signal du taux de variation
L’économie mondiale progresse bien, malgré quelques obstacles. Les bénéfices mondiaux augmentent eux aussi Les taux obligataires ont même légèrement reculé, tout comme les valorisations boursières. Autant de facteurs plutôt encourageants, alors que nous entrons dans une période traditionnellement favorable pour les marchés. Malheureusement, le marché pourrait être victime de son propre succès.
Le 1er janvier, les prévisions tablaient sur une croissance de 12 % des bénéfices des marchés boursiers mondiaux en 2026. Ces estimations se sont avérées bien trop prudentes. Les bénéfices exceptionnels des premier et deuxième trimestres ont fait grimper les prévisions pour l’année civile, qui tablent désormais sur une croissance annuelle des bénéfices de pas moins de 32 %. Passer de 12 à 32, c’est une sacrée révision. En effet, les gains boursiers enregistrés cette année ont été en grande partie réalisés au cours des rondes des résultats des premier et deuxième trimestres.
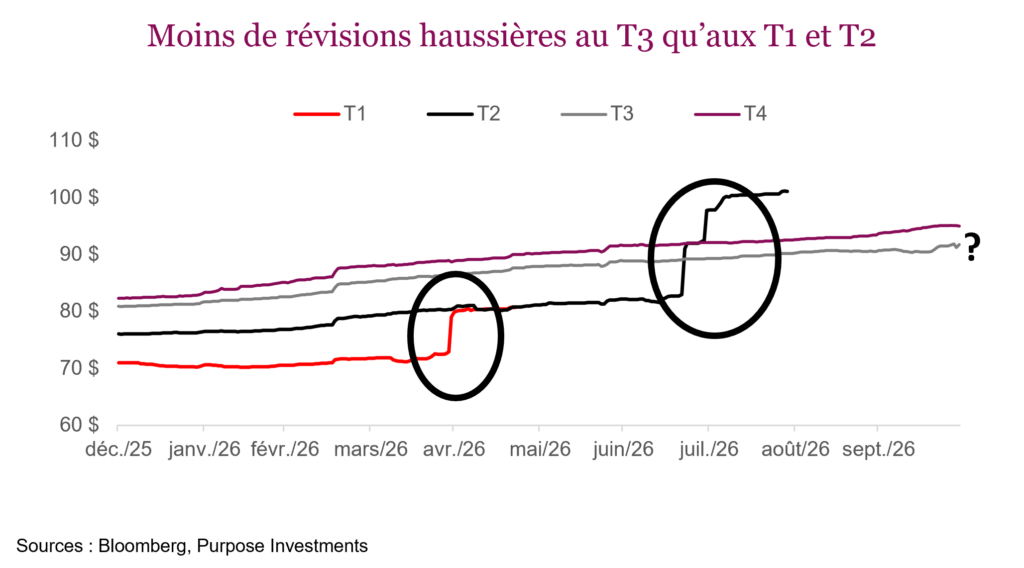
Cependant, alors que nous en sommes à un peu plus de la moitié de la saison des bénéfices du troisième trimestre, la situation est un peu préoccupante. Les bénéfices continuent de surprendre et de progresser, mais le rythme de la croissance a indéniablement ralenti. En effet, alors que 301 sociétés de l’indice S&P 500 ont publié leurs résultats, seulement 2,9 % ont dépassé les prévisions. Pour remettre les choses dans leur contexte, c’était 39 % et 26 % respectivement lors des deux dernières saisons de bénéfices. Le graphique ci-dessous, qui présente les révisions à la hausse des rondes des résultats, illustre peut-être le mieux la différence entre la saison des bénéfices actuelle et les deux précédentes. Au premier et au deuxième trimestre, les bénéfices avaient largement dépassé les prévisions, ce qui avait entraîné une vague de révisions. Jusqu’à présent, les résultats du troisième trimestre sont très modestes.
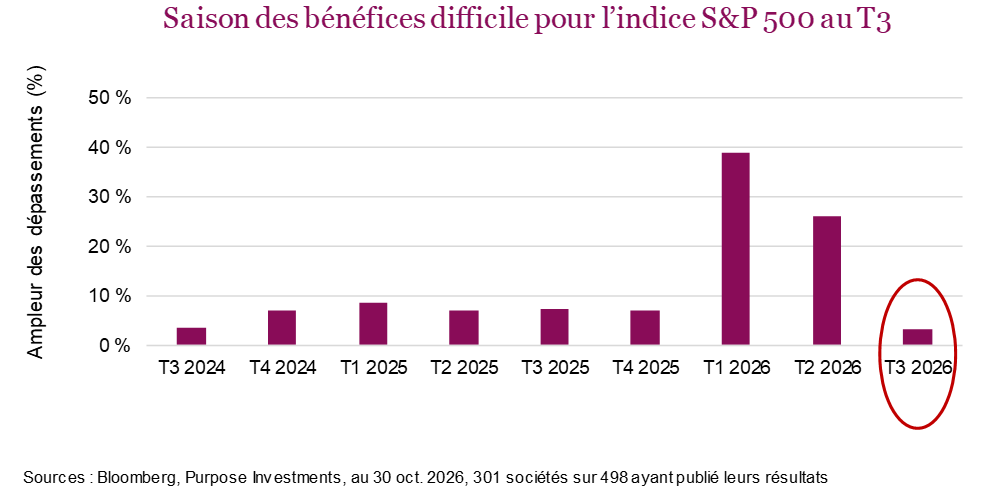
Cela pourrait changer la semaine prochaine, mais le rythme de la progression devrait ralentir. Nous pouvons certes nous réjouir de la croissance, mais les marchés réagissent souvent davantage aux variations du taux de croissance qu’aux niveaux absolus. Ce n’est pas étonnant; personne ne s’attend à ce que le rythme de croissance des bénéfices de 30 % se maintienne. Cependant, le ralentissement des données fondamentales freine la progression des marchés et explique peut-être pourquoi ils ont évolué à l’intérieur d’une fourchette étroite au cours des derniers mois.
Cycle du marché
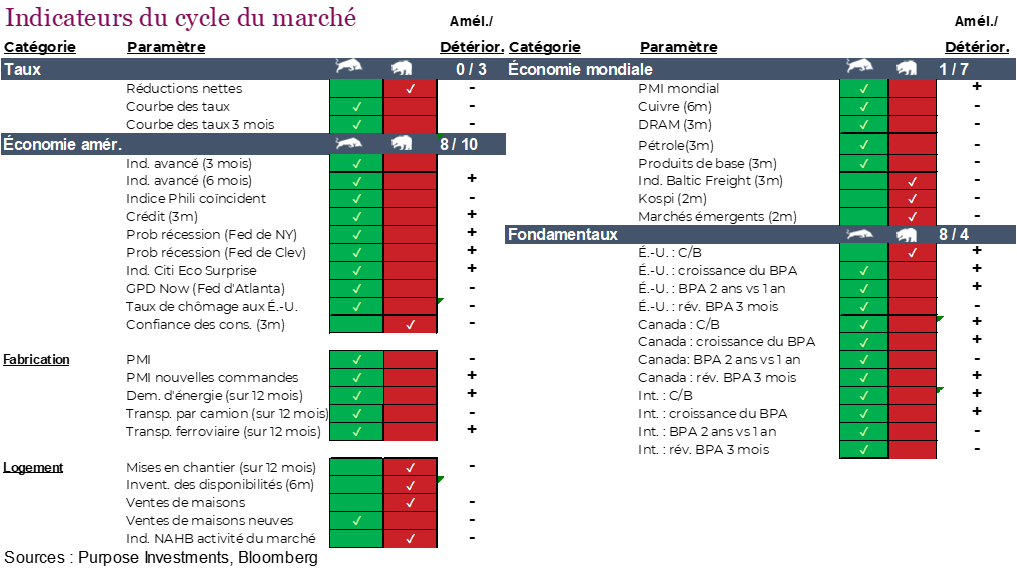
Même si les bénéfices peinent à maintenir le rythme de leurs rendements passés, l’économie mondiale reste en bonne santé. Dans l’ensemble, nos indicateurs du cycle de marché demeurent haussiers; ils se sont légèrement améliorés aux États-Unis et ont un peu ralenti à l’échelle mondiale. Pour la première fois depuis longtemps, les indicateurs avancés sont devenus haussiers aux États-Unis. De plus, tous les indicateurs du secteur manufacturier sont encourageants, alors que ce secteur continue de s’améliorer à l’échelle mondiale. Évidemment, le marché de l’habitation ralentit, ce qui n’est pas une surprise. Les dépenses d’investissement consacrées aux centres de données ne se soucient pas trop du niveau des taux d’intérêt, contrairement au secteur de l’habitation.
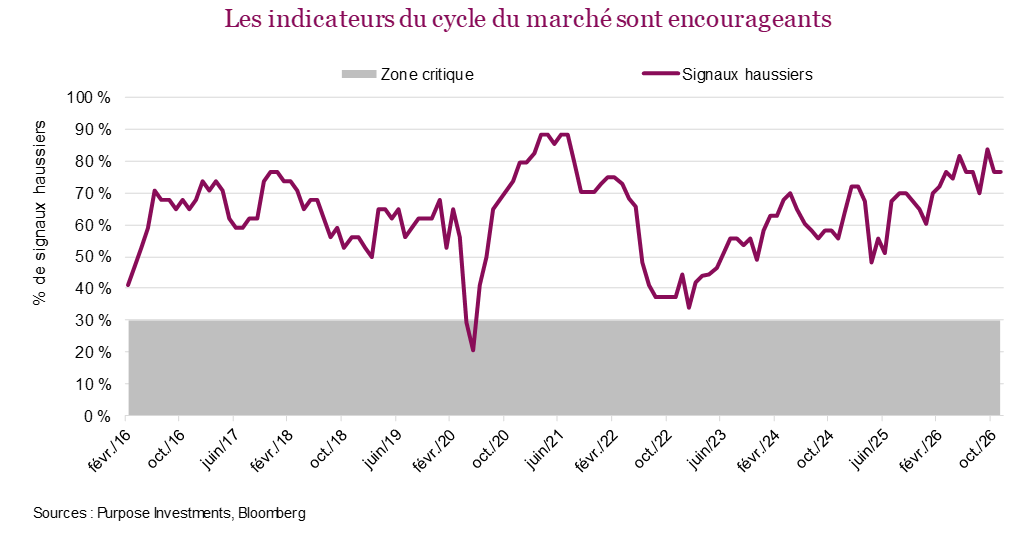
Dans l’ensemble, la conjoncture économique demeure encourageante. Cela n’exclut pas pour autant une phase de correction; le marché évoluera au gré des fluctuations de l’enthousiasme à l’égard de l’IA. Tant que les données économiques tiendront le coup, toute faiblesse devrait être considérée comme une occasion potentielle.
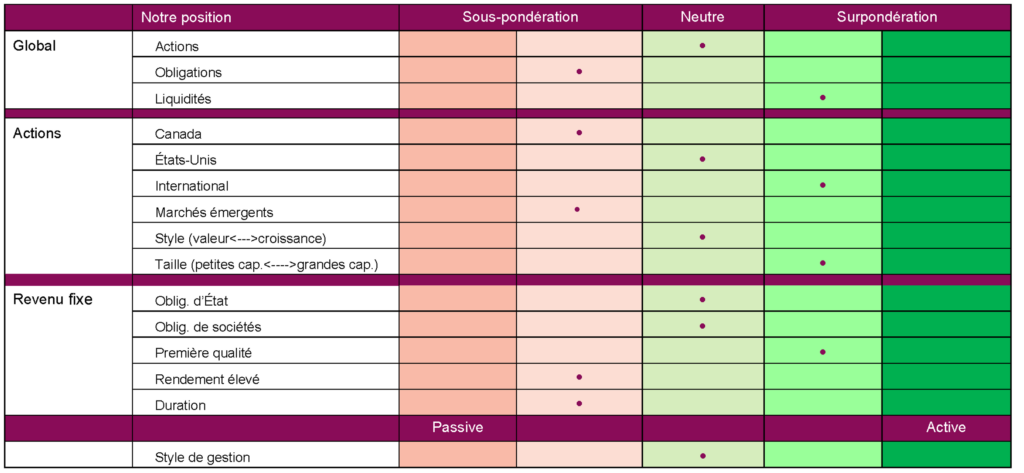
Aucun changement n’a été apporté récemment au positionnement de notre portefeuille. Nous sous-pondérons les obligations, maintenons une position neutre en actions et conservons davantage de liquidités. Nous maintenons une position neutre ou légèrement sous-pondérée pour les actions américaines et une sous-pondération plus marquée au Canada. Nous continuons de surpondérer les marchés internationaux développés.
Positionnement du portefeuille
Conclusion
La plupart du temps, les mois de novembre et décembre sont positifs. Toutefois, les marchés affichent encore une belle progression cette année et escomptent beaucoup de bonnes nouvelles. Qui sait comment le marché réagira aux élections de mi-mandat, à l’évolution du conflit avec l’Iran ou à l’annonce imminente du département du Trésor sur le financement des dépenses. Tout cela pourrait surprendre les marchés, dans un sens comme dans l’autre. Nous savons toutefois que les résultats du troisième trimestre ne sont guère encourageants. Les prochains mois pourraient s’avérer difficiles. Nous conservons une position défensive, tout en restant prêts à saisir les occasions qui pourraient se présenter en cas de correction. L’année a déjà été mouvementée, et cela devrait se poursuivre.