L’État du marché
26 octobre 2026
Du changement dans l’air
Abonnez-vous ici pour recevoir l’État du marché par courriel.
Le marché évolue par cycles, comme en témoigne l’analyse des tendances et des types d’actions qui commencent à se démarquer. C’est ce qu’on appelle la force relative. Suivre le marché, c’est un peu comme regarder une girouette tourner d’un côté et de l’autre. Il est important de surveiller ses mouvements, car les vents changent avant que le temps ne change. Ce mois-ci, le vent a tourné.
Les titres défensifs prennent la tête
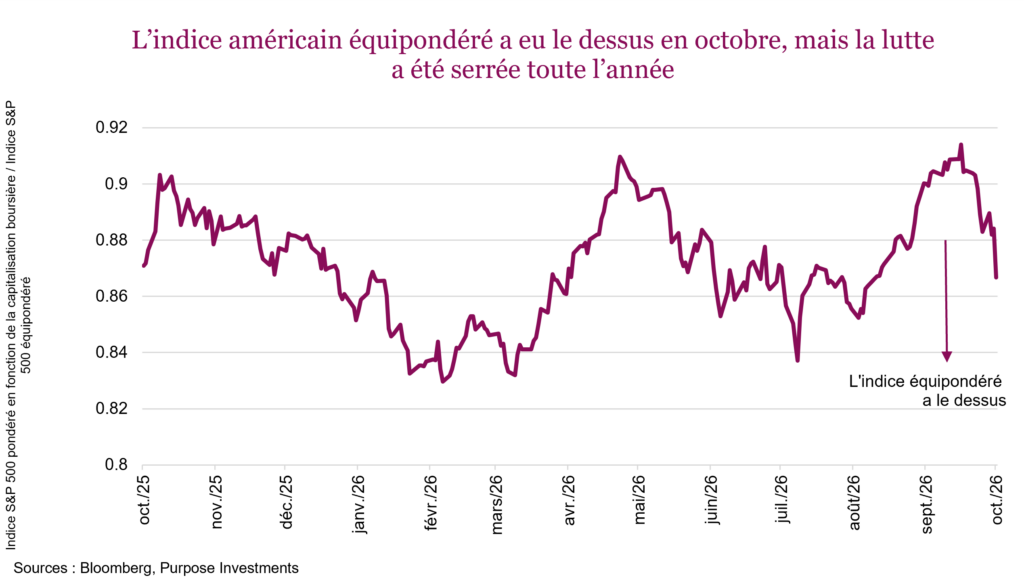
Le signe le plus évident est la remontée de l’indice S&P 500 équipondéré par rapport à l’indice pondéré en fonction de la capitalisation boursière. Le mois dernier, l’indice pondéré en fonction de la capitalisation boursière à forte composante technologique a bondi; toutefois, cette tendance s’est rapidement inversée en octobre. Depuis le début du mois, l’indice équipondéré a gagné près de 5 % (en date du 22 octobre), alors que l’indice pondéré en fonction de la capitalisation boursière a fait du surplace. L’indice équipondéré est en avance de près de 5 % et a enregistré jeudi dernier sa meilleure séance (+2 %) en plus de deux ans, ce qui est attribuable à deux facteurs. Le secteur de l’IA peine toujours à trouver ses marques, mais certains segments du marché qui subissaient une pression constante récemment ont également bondi. Le secteur des biens de consommation de base s’est particulièrement illustré, en hausse d’environ 10 % depuis le début du mois, suivi du secteur de la santé. Deux des secteurs les plus défensifs ont maintenant pris la tête.
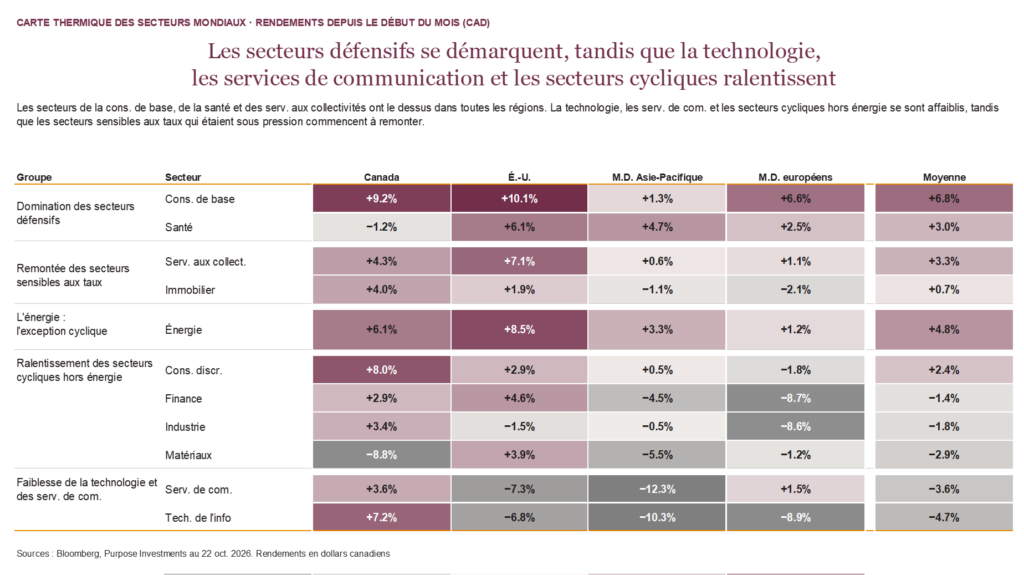
Cette tendance ne se limite pas au secteur américain des biens de consommation de base, comme le montre la carte thermique ci-dessous. Les secteurs de la santé et des services aux collectivités se démarquent dans la plupart des pays développés, tandis que ceux de la technologie et des services de communication (également dominés par les géants de la technologie) ont passablement faibli. Le Canada constitue une exception notable. Notre secteur technologique est davantage axé sur les logiciels et moins directement exposé à l’IA. Les secteurs défensifs et sensibles aux taux, qui avaient connu des difficultés ces derniers mois en raison de la hausse des taux, ont vite rebondi. L’énergie est le seul secteur cyclique qui déjoue la tendance; il demeure solide, mais présente des facteurs de croissance qui lui sont propres.
Les rendements factoriels vont dans le même sens. La faible volatilité, l’un des facteurs négligés cette année, a mené aux meilleurs rendements au cours du dernier mois, suivie par la qualité et le rendement en dividendes. Les facteurs momentum et croissance ont subi de fortes pressions. Ce n’est pas surprenant, puisqu’il s’agit des deux facteurs les plus étroitement liés au secteur de la technologie.
Bénéfices et fissures dans l’IA
La saison des résultats ne fait que commencer, alors qu’à peine plus de 10 % des sociétés de l’indice S&P 500 ont publié leurs bénéfices. À première vue, les résultats sont plutôt satisfaisants. Cependant, les titres technologiques, bien qu’ils aient en moyenne dépassé les prévisions tant au chapitre des revenus que des bénéfices, ont été bradés le lendemain de la publication de leurs bénéfices. Cela montre à quel point les attentes étaient élevées. Ce qui a changé, c’est la perception des investisseurs face aux dépenses. Les résultats contrastés de Meta et de Tesla ont tempéré l’optimisme entourant l’IA, et les dépenses d’investissement illimitées dans ce domaine sont maintenant remises en doute. Les investisseurs se montrent de plus en plus circonspects en ce qui concerne les rendements attendus de toutes ces dépenses d’investissement. Il convient également de surveiller les risques de deuxième ordre. Si les gains liés à l’IA tardent à se concrétiser, le financement d’une grande partie des investissements actuels sera fragilisé.
Gardons aussi à l’esprit que le « thème de l’IA » est une étiquette beaucoup trop large. Elle englobe les centres de données à très grande échelle, les néocloud, les fabricants de micropuces, les sociétés de mémoire, les producteurs d’électricité et bien d’autres encore. Les grands gagnants de ce début d’année ont été les sociétés de micropuces et de mémoire. L’indice coréen Kospi et l’indice des semi-conducteurs de Philadelphie sont devenus une bulle dans une bulle. En juin, ces indices étaient en hausse de plus de 100 % depuis le début de l’année, mais ils ont depuis chuté de plus de 50 % par rapport à leur sommet. Les marchés qui progressent autant et aussi rapidement tiennent rarement le coup, et la correction de ces anciens meneurs ne semble pas encore terminée.
Le secteur de la consommation de base est-il le nouveau meneur?
La forte progression du secteur des biens de consommation de base est particulièrement révélatrice, après deux trimestres très difficiles. Depuis son sommet de la fin de février, le secteur avait reculé de 10 %, un rendement largement inférieur à celui de l’indice S&P 500, en hausse de 12 % au cours de la même période. Au début du mois d’octobre, les valorisations étaient attrayantes, mais la confiance des investisseurs était ébranlée. Les résultats trimestriels meilleurs que prévu de Procter & Gamble, société phare du secteur, ont contribué à faire bouger les choses et ont donné aux investisseurs une raison d’agir.
Cependant, on a assisté à une réévaluation rapide. Le ratio C/B prévisionnel des sociétés de biens de consommation de base est passé d’environ 20,6 au début du mois à un peu plus de 23 en un peu plus de trois semaines. Cette valorisation se situe à plus de deux écarts-types au-dessus de la moyenne du secteur sur deux ans, et n’a jamais été aussi élevée sauf après le bref sommet enregistré plus tôt cette année à la suite du déclenchement de la guerre en Iran. La question est maintenant de savoir si cela est passager ou s’il s’agit d’une réelle tendance.
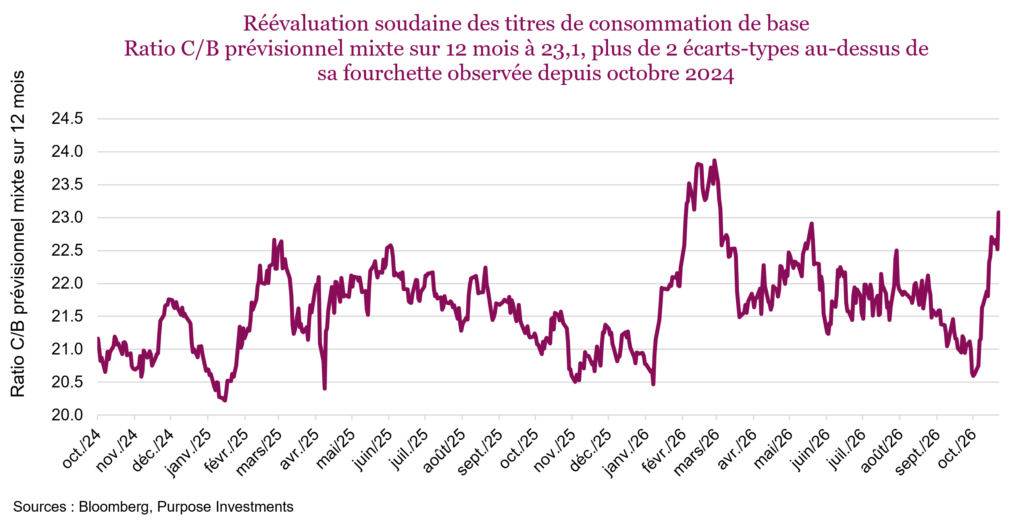
À court terme, les valorisations semblent élevées et un léger recul ne serait pas surprenant. Cela dit, les facteurs qui attirent les capitaux vers ces segments défensifs du marché n’ont pas disparu. Les attentes en matière d’IA restent élevées, les dépenses d’investissement semblent faire l’objet d’une surveillance accrue et le marché demeure extrêmement concentré. Un mois ne fait pas une tendance; toutefois, un mouvement vers une approche plus défensive reste à notre avis justifié.
Conclusion
Dans n’importe quel sport, l’entraîneur effectue tôt ou tard un changement défensif, généralement en fin de match, lorsqu’il estime qu’un joueur plus défensif augmente les chances de l’équipe de conserver son avance.
Pour nos lecteurs assidus, ce n’est pas nouveau, mais cela vaut la peine d’être répété : au cours des derniers mois, nous avons fait ces changements. Les marchés ont connu une autre bonne année, la plupart des indices ayant affiché une hausse de l’ordre de 15 % depuis le début de l’année. Nous avons réduit le risque en adoptant une stratégie équipondérée pour les actions américaines et en augmentant notre exposition aux obligations. Pour nos mandants d’actions, nous avons tenté de trouver un équilibre entre l’exposition aux valeurs cycliques et aux titres versant des dividendes de qualité supérieure. Les titres de biens de consommation de base et les secteurs du marché sensibles aux taux survendus semblent plus prometteurs d’un point de vue relatif et dans le cadre d’un positionnement défensif.
Les dépenses d’investissement dans l’IA demeurent le moteur à court terme des conditions macroéconomiques et des perspectives macroéconomiques générales, mais le retour sur cet investissement colossal demeure incertain. La confiance à l’égard des rendements s’est un peu effritée. Le vent a tourné et, même si nous ne savons pas combien de temps cette situation va durer, cela indique que le marché s’est fragilisé.