L’État du marché
19 octobre 2026
Suivre le déploiement de l’IA
Abonnez-vous ici pour recevoir l’État du marché par courriel.
Nous n’en sommes pas à notre première bulle. En effet, nous en avons traversé plusieurs : Internet, énergie, Chine (deux fois), produits de base, immobilier, technologie mobile, fracturation hydraulique, infonuagique, cannabis et, maintenant, IA. Chacune a été différente en termes de trajectoire, de vitesse, de taille, de gonflement et d’éclatement. Certaines bulles sont importantes, mais très ciblées (bulle technologique), d’autres prennent de l’ampleur graduellement et ont des répercussions systémiques (bulle immobilière), tandis que d’autres encore grossissent puis éclatent sans conséquences économiques majeures (cannabis). La bulle de l’IA est déjà TRÈS GROSSE et GÉNÉRALISÉE; à tel point qu’elle sera probablement le principal moteur des marchés boursiers et obligataires et de l’économie mondiale au cours des prochaines années.
Les dépenses d’investissement liées au déploiement des infrastructures d’IA sont stupéfiantes. D’après les prévisions actuelles, elles dépassent celles des grands projets d’infrastructure des derniers siècles. En proportion de la taille de l’économie, le seul projet d’infrastructure qui s’en rapproche est l’expansion du réseau ferroviaire à la fin des années 1800. Nous verrons bien comment les choses évoluent, car la construction du réseau ferroviaire a duré deux décennies, tandis que les dépenses d’investissement dans les infrastructures d’IA ne remontent qu’à quelques années.
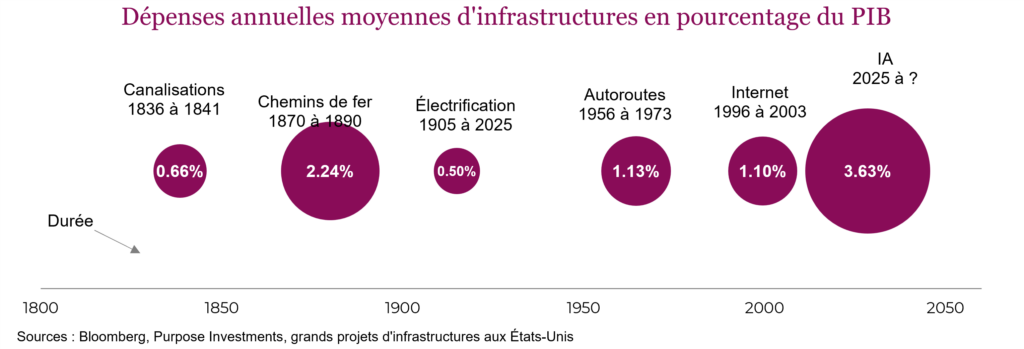
Dans le graphique ci-dessus, qui contribue certainement à l’enthousiasme pour cette bulle, ce qu’il faut surtout surveiller, c’est l’évolution des rendements de placement. La bulle ferroviaire a duré 20 ans, mais les investisseurs du secteur ferroviaire ont enregistré de solides rendements dans les années 1870 et de très mauvais rendements dans les années 1880, malgré la poursuite des dépenses et du déploiement des infrastructures. Il en va de même pour la bulle technologique : entre 2000 et 2003, les marchés boursiers ont connu une période catastrophique même si l’Internet continuait de prendre de l’expansion. Pour faire une analogie avec le sport, il vaut mieux ne pas rester jusqu’à la fin du match; il pourrait même être judicieux de partir à la mi-temps. Comme les attentes sont élevées et continuent d’augmenter et que la taille des sociétés est déjà énorme, nous en sommes à notre avis à la première moitié de la phase de développement, tandis que le marché boursier pourrait bien en être à sa deuxième pause d’hydratation.
Le déploiement des infrastructures d’IA est bien réel : d’importants capitaux sont investis sans trop se soucier de l’augmentation des coûts, car il est primordial de mener la course ou d’y participer. Et il ne s’agit pas seulement des projets de mégacentres de données : d’ici quelques années, nous pourrions bien tous avoir un superordinateur DGX Spark dans notre garage. Toutes ces infrastructures mèneront-elles à un RCI (rendement du capital investi) positif? Peut-être – la demande ne cesse de croître, tout comme les cas d’utilisation. Si l’on tient compte des pénuries ou de l’offre limitée de mémoire, de micropuces, de raccordements électriques ou, tout simplement, du manque de puissance de calcul, cet enthousiasme se justifie facilement. À l’inverse, certains ont déjà estimé que l’économie mondiale pourrait devoir consacrer davantage de ressources à la puissance de calcul pour l’IA qu’à l’alimentation pour justifier le développement prévu. Ou alors les laboratoires réaliseront de nouvelles avancées en matière d’efficacité de calcul : Modèles ouverts vs modèles fermés; solutions client intégrées vs offres autonomes. Pour reprendre notre analogie sportive, il y aura encore beaucoup de revirements.
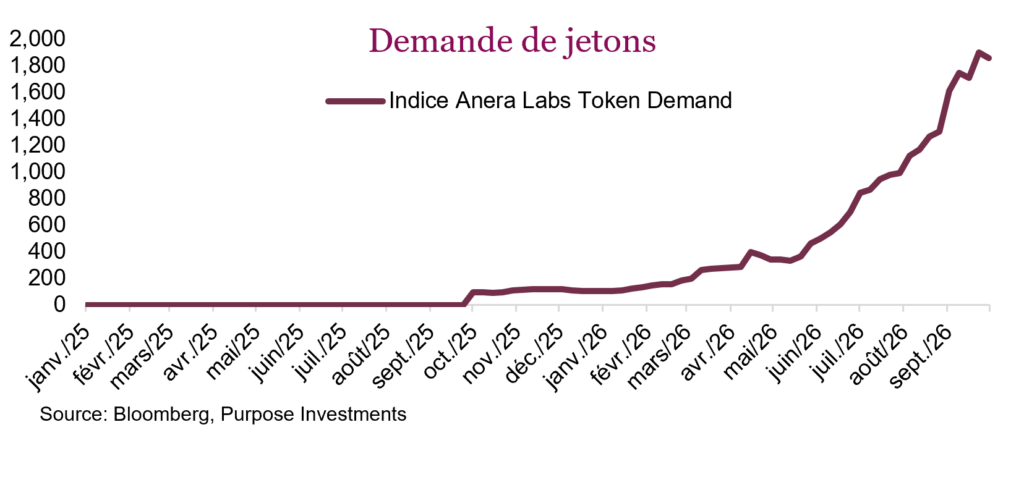
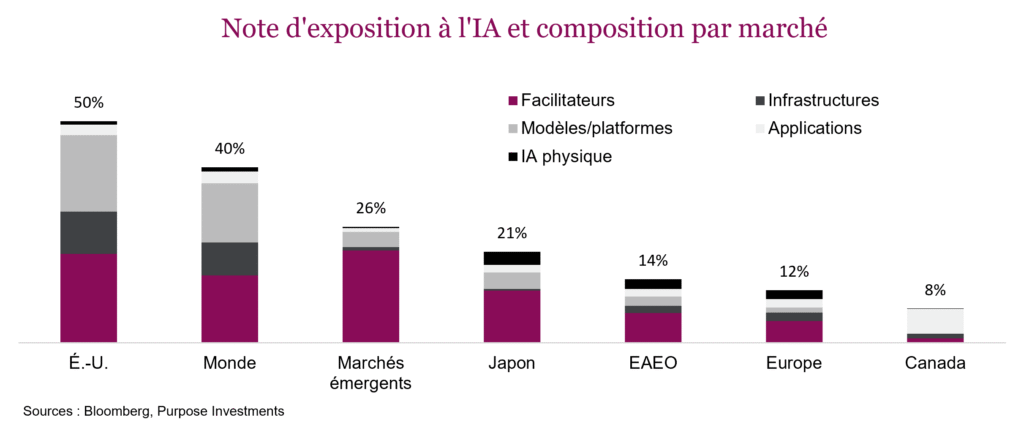
Quelle que soit votre opinion sur la prochaine étape de cette bulle et sur ses répercussions sur le marché et l’économie, vous y êtes exposé. Il s’agit d’une bulle généralisée, qui touche notamment les secteurs des micropuces, de la mémoire, de l’optique et du stockage ainsi que les fournisseurs de grands modèles de langage (GML). Elle s’est maintenant étendue à de nombreuses sociétés industrielles dans les domaines de l’énergie ou de la construction, voire au secteur ennuyeux des services aux collectivités. D’un point de vue géographique, on constate souvent une exposition non négligeable à l’IA peu importe le marché boursier. Le marché boursier américain présente la plus forte exposition, grâce à de nombreuses sociétés à mégacapitalisation et à des fournisseurs de modèles. Les 10 principaux titres du S&P 500, qui représentent au total plus de 40 % de l’indice, sont tous liés à l’IA. Les marchés émergents et le Japon sont fortement exposés au secteur du matériel technologique, y compris à la mémoire et aux micropuces.
Même si la composante en actions de votre portefeuille est peu exposée à l’IA, la composante en obligations pourrait y être exposée. Aux États-Unis, l’univers des titres à revenu fixe de première qualité comptait auparavant environ 7 à 8 % de sociétés d’IA à mégacapitalisation et de fournisseurs d’équipements de base ou de sociétés de puces et de solutions de connectivité. Ce pourcentage a commencé à augmenter il y a un an et s’établit maintenant à 12,1 %, en raison surtout d’Alphabet, d’Amazon, de Meta, de SpaceX et d’Oracle.
Même si vous ne détenez pas beaucoup d’obligations ou d’actions directement liées à l’IA, vous y êtes tout de même exposé. L’émission rapide d’obligations est l’un des facteurs qui contribuent à la hausse des taux obligataires partout dans le monde. Oui, c’est un événement d’une telle ampleur qu’il influe sur les taux obligataires en raison de la concurrence pour les capitaux. Et les dépenses d’investissement, consacrées principalement à la construction de centres de données destinés à soutenir la puissance de calcul et l’entraînement de l’IA, contribuent à stimuler la croissance économique.
Il n’existe pas de moyen simple de mesurer avec précision cet impact économique, mais celui-ci est perceptible. Nous avons identifié deux sous-composantes du PIB américain qui seraient fortement influencées par les dépenses liées aux centres de données, à savoir les investissements fixes dans le traitement de l’information et les dépenses en propriété intellectuelle. Au cours des 30 dernières années, ces deux facteurs ont contribué en moyenne à hauteur d’environ 0,4 % au PIB réel, contre près de 1,0 % actuellement. Avec l’accélération des dépenses d’investissement liées à l’IA en 2025 et en 2026, l’impact devient très perceptible, même dans les chiffres globaux du PIB.
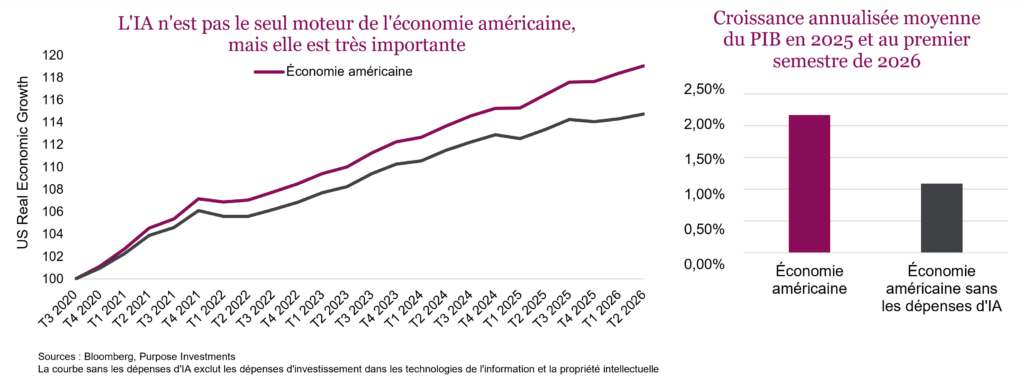
Pour replacer les choses dans leur contexte, les dépenses d’investissement dans le secteur des technologies ont bondi en 2021, le travail à distance ou hybride ayant nécessité des investissements dans les infrastructures. Ça n’a pas duré longtemps. Les dépenses liées aux technologies ont également été importantes à la fin des années 1990 pendant trois ou quatre ans durant le développement d’Internet. Sans ces dépenses, la croissance de l’économie américaine serait sans doute plus lente. Si elles venaient à ralentir, voire à se stabiliser, la croissance globale serait affectée, ce qui pourrait mettre davantage en évidence d’autres points faibles de l’économie, comme le marché immobilier en difficulté ou la division entre les consommateurs.
Et même si vous ne détenez pas beaucoup d’actions ou d’obligations liées à l’IA ou que vous investissez peu dans l’économie américaine, vous y êtes tout de même exposé. Une bonne partie de ces dépenses d’investissement est consacrée aux importations, ce qui contribue à la croissance économique de nombreux autres pays à travers le monde.
L’IA est devenue un facteur déterminant pour de nombreux marchés boursiers dans le monde; elle influence désormais les taux obligataires et stimule la croissance économique. L’IA est omniprésente et vitale.
Optimisme à l’égard de l’IA
Nous estimons que nos portefeuilles comportent une exposition raisonnable à l’IA, une technologie formidable dont les applications ne cessent d’augmenter. Nous avons bien affaire à une bulle, mais heureusement, elle semble en être encore au stade du gonflement. Compte tenu de l’importance de l’IA, on assistera probablement à plusieurs fluctuations de l’engouement pour cette technologie, qui se répercuteront sur le marché. Cette situation pourrait perdurer pendant plusieurs trimestres, voire des années, ce qui nous amène à nous demander comment repérer les signes indiquant que la bulle pourrait éclater. Nous ne sommes pas trop confiants, car l’histoire nous enseigne que ce sera probablement quelque chose d’inattendu, mais nous surveillerons tout de même plusieurs éléments :
Prévisions de bénéfices – La bulle technologique n’a pas pris fin à cause du lancement de pets.com; c’était une simple coïncidence. Avec le recul, on se rend compte que les attentes étaient devenues tellement élevées que, lorsque les chiffres — qui continuaient pourtant d’afficher une belle croissance — n’ont pas pu suivre l’engouement, les capitalisations boursières sont devenues insoutenables. Pour l’instant, toutefois, les bénéfices continuent d’être à la hauteur des attentes.
Économie et taux – Ce type de dépenses n’est pas particulièrement sensible à la hausse du coût du capital, c’est-à-dire à la hausse des taux. Cependant, les taux plus élevés pèsent sur l’économie dans son ensemble. Si ce facteur négatif commençait à l’emporter sur l’élan de croissance généré par les dépenses d’investissement, le ralentissement économique pourrait facilement entraîner l’éclatement de la bulle.
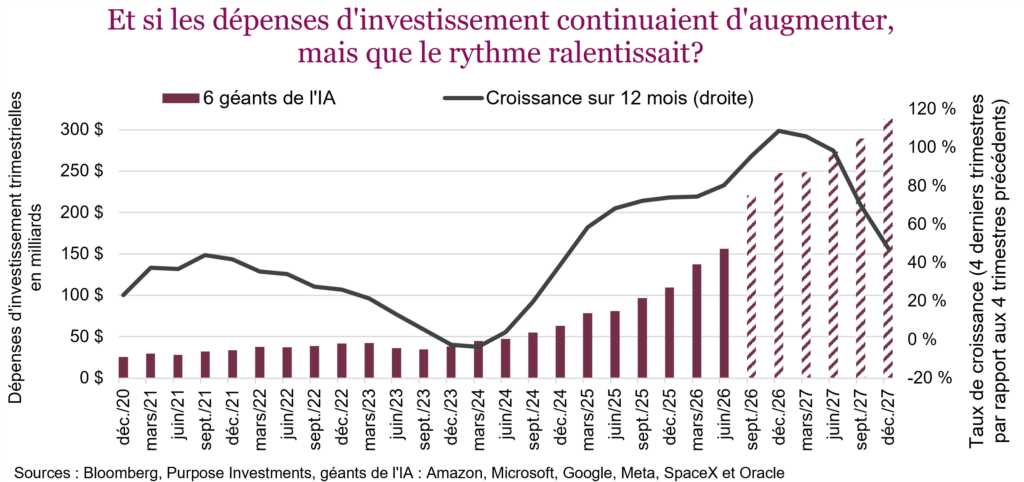
Ralentissement de la croissance – Les marchés réagissent beaucoup plus à la dérivée seconde : variation de l’accélération vs croissance. Les dépenses d’investissement des centres de données à très grande échelle se sont élevées à 365 G$ en 2025, puis ont plus que doublé pour atteindre 762 G$ en 2026, selon les données publiées et les prévisions. Les prévisions pour 2027 tablent sur une croissance continue jusqu’à 1 125 G$, mais cela implique un ralentissement du rythme de croissance, qui passerait de 108 % à 47 %. Bien sûr, les prévisions peuvent changer, mais cela pourrait facilement entraîner l’éclatement de la bulle. Même si la croissance continue, le rythme de la croissance a une grande importance.
Accès aux capitaux – Alors que de nombreux émetteurs font appel au marché obligataire, les taux de rendement plus élevés exigés témoignent du scepticisme des investisseurs. Surveillez de près les swaps sur défaillance (CDS) des grands émetteurs liés à l’IA. Il existe désormais des CDS pour Alphabet, ce qui n’était pas le cas auparavant, tandis que ceux d’Oracle affichent un taux de rendement de 2,7 %. La capacité du marché boursier à absorber les énormes PAPE sera également un signe à surveiller. Mais pour l’instant, rien à signaler.
Conclusion
Cette bulle est suffisamment importante et généralisée pour influencer les marchés et l’économie. En ce moment, nous y sommes tous confrontés, et nous pensons que la clé pour la surmonter sera de suivre son évolution. Soyez conscient de vos expositions, saisissez les occasions et faites preuve de prudence en vous assurant que votre portefeuille soit suffisamment diversifié.